La diferencia entre una hipoteca promotor y la financiación alternativa está en quién presta, qué exige y para qué fase sirve: la hipoteca promotor bancaria financia la construcción a un coste menor, pero pide fondos propios elevados, solvencia acreditada y, a menudo, preventas; la financiación alternativa con garantía inmobiliaria es más cara y de plazo corto, pero se centra en el activo y en la salida de la operación y puede cubrir huecos que la banca deja fuera, como el suelo, una obra parada o el periodo previo a la hipoteca bancaria.
El contexto de 2026: más obra, crédito bancario más selectivo
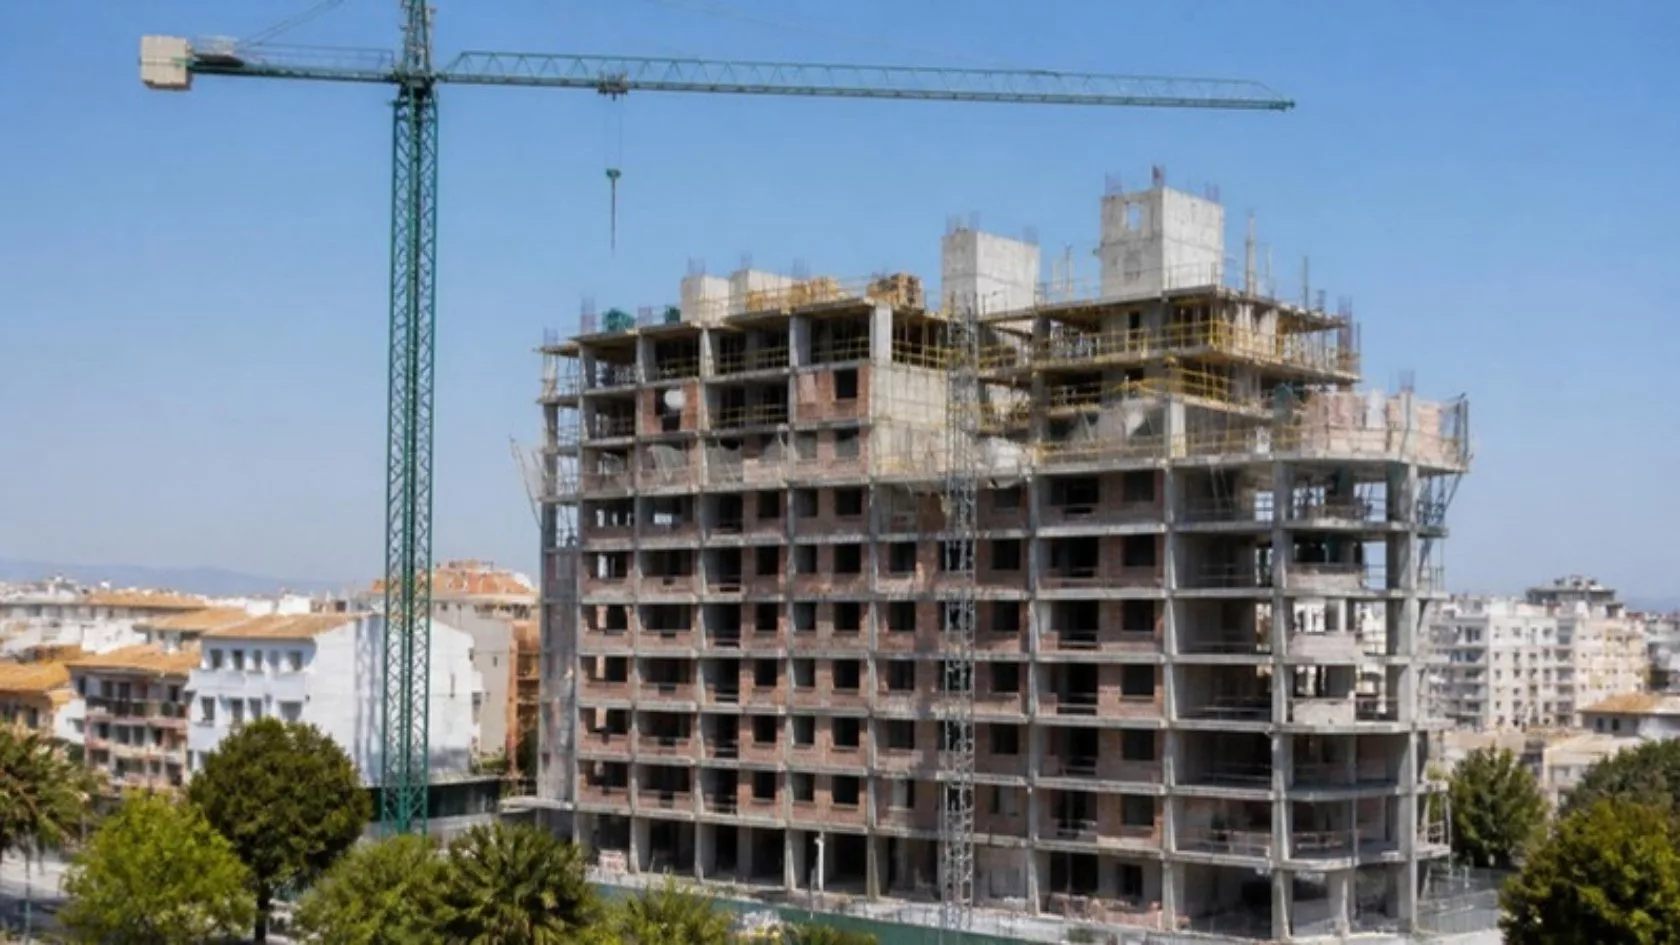
La actividad promotora sigue creciendo. Según el Consejo Superior de los Colegios de Arquitectos de España (CSCAE), en el primer semestre de 2026 se visaron 72.056 viviendas de obra nueva, un 21,36% más que en el mismo periodo de 2025 (datos publicados el 15 de septiembre de 2026). Más proyectos significa más necesidad de financiación.
Al mismo tiempo, la banca aprieta. La Encuesta sobre Préstamos Bancarios del Banco de España (21 de julio de 2026) señala que la oferta de crédito se endureció en el segundo trimestre de 2026 y que las entidades esperaban un nuevo endurecimiento en el tercero. A esto se suma la subida de 25 puntos básicos del BCE del 10 de septiembre de 2026, que dejó la facilidad de depósito en el 2,50%, y un Euríbor que en septiembre se ha movido por encima del 3% (media mensual aún provisional).
Por último, la regulación bancaria también cambia la foto. Con la aplicación de CRR3 (el cierre de Basilea III), según publicó EjePrime el 18 de noviembre de 2025, la banca está pasando a exigir al promotor una aportación en torno al 25% del valor de la promoción, en lugar de ligar la financiación a un porcentaje de preventas. Para muchas pymes promotoras, ese es el cuello de botella.
Qué es la hipoteca promotor bancaria
La hipoteca promotor (o préstamo promotor bancario) es un préstamo con garantía hipotecaria sobre el suelo y la obra que el banco concede para construir una promoción. Sus rasgos habituales son:
- Disposición por certificaciones de obra: el dinero se libera a medida que avanza la construcción, tras la comprobación de un técnico de la entidad.
- Subrogación: al terminar, cada comprador puede subrogarse en la parte del préstamo que corresponde a su vivienda. El Banco de España lo explica en su guía sobre el préstamo del promotor.
- Requisitos exigentes: fondos propios significativos, suelo normalmente ya pagado, licencia concedida, historial y solvencia del promotor, y a menudo preventas o un nivel de comercialización mínimo.
- Coste más bajo: es, por lo general, la financiación más barata para construir, si el proyecto encaja en los criterios del banco.
Su punto débil no es el precio sino el acceso y los tiempos: el análisis de riesgos es largo y el banco no suele financiar la compra de suelo, la fase previa a la licencia ni proyectos que ya han tenido problemas.
Qué es la financiación alternativa para promotores
La financiación alternativa para promotores la conceden entidades no bancarias —en España, sociedades inscritas en el registro del Banco de España como Ondara Capital, S.L. (código D552)— con garantía hipotecaria sobre el suelo, la obra u otro inmueble. En lugar de centrarse en el balance o en las preventas, el análisis gira en torno a tres preguntas: cuánto vale la garantía, si el proyecto es viable y cómo se va a devolver el préstamo (venta, refinanciación bancaria o hipoteca promotor posterior).
Los formatos más habituales son el préstamo puente, la financiación para completar una obra en curso o parada (financiación WIP) y el préstamo para reforma o rehabilitación. Suelen ser préstamos a corto plazo, con amortización al vencimiento (bullet) o solo intereses durante la vida del préstamo.
Hipoteca promotor vs financiación alternativa: comparativa
La tabla resume las diferencias principales. Los rangos de la financiación alternativa son orientativos y dependen de cada operación.
| Aspecto | Hipoteca promotor bancaria | Financiación alternativa |
|---|---|---|
| Quién presta | Banco | Entidad no bancaria registrada |
| Foco del análisis | Solvencia, fondos propios, preventas | Valor de la garantía, viabilidad y salida |
| Fases que cubre | Construcción con licencia | Suelo, puente hasta la hipoteca bancaria, obra parada, reforma |
| Importe orientativo | Según proyecto y política del banco | Desde €100.000 hasta €10M o más, según producto |
| Plazo orientativo | Duración de obra y comercialización | De 6 a 36 meses, según producto |
| Amortización | Por certificaciones, cancelación con ventas o subrogación | Habitualmente bullet o solo intereses |
| Subrogación compradores | Sí, habitual | No, se cancela con la salida prevista |
| Coste | Menor | Mayor: hay que compararlo por TAE y coste total |
Cuándo tiene sentido cada opción
Cuándo elegir la hipoteca promotor
Si el promotor tiene fondos propios suficientes, el suelo pagado, licencia y un nivel de comercialización que el banco acepta, la hipoteca promotor suele ser la opción más eficiente en coste para financiar la construcción. En ese caso, lo razonable es negociarla con varias entidades y ajustar el calendario de obra a sus tiempos de análisis.
Cuándo encaja la financiación alternativa
- Compra de suelo o fase previa a licencia: un puente hasta que el banco pueda entrar.
- Promociones sin preventas suficientes: cuando el proyecto es viable pero aún no cumple el umbral de comercialización o de fondos propios que pide la banca.
- Obra parada: para terminar una promoción cuando la financiación inicial se ha agotado o el banco no amplía.
- Refinanciar un préstamo promotor bancario que vence antes de haber vendido todas las unidades.
- Rehabilitación de edificios o cambios de uso que la banca analiza con más reservas.
Combinarlas: puente hacia la hipoteca promotor
En muchos proyectos la mejor estructura no es elegir una u otra, sino encadenarlas: financiación alternativa para comprar el suelo y llegar a la licencia, y después hipoteca promotor bancaria para la construcción, que cancela el préstamo puente. Así el coste más alto se limita al periodo más corto posible. Si tu proyecto está en Cataluña, en nuestra guía sobre financiación para promotores en Cataluña repasamos esta combinación con datos locales.
Requisitos y garantía en la financiación alternativa
Aunque el enfoque es distinto al del banco, la financiación alternativa también exige una operación sólida. Lo habitual es aportar:
- Documentación del inmueble o suelo en garantía: nota simple, cargas y tasación.
- Proyecto, licencia (o su estado de tramitación), presupuesto y calendario de obra.
- Estudio de viabilidad: costes, precios de venta previstos y margen.
- Estrategia de salida clara: ventas, refinanciación o hipoteca promotor posterior.
- Información de la sociedad promotora y de su experiencia.
La garantía es siempre un inmueble: si el préstamo no se devuelve, el prestamista puede ejecutar la hipoteca y el promotor puede perder el activo. Por eso el importe se limita en función del valor de la garantía (el LTV) y de la salida prevista. Cuando el prestatario es una persona física que actúa como consumidor, se aplica además la Ley 5/2019 de contratos de crédito inmobiliario, con sus obligaciones de información y transparencia.
Costes, TAE y riesgos
La financiación alternativa cuesta más que la bancaria: tipo de interés más alto, comisión de apertura y gastos de tasación, notaría y registro. No damos aquí cifras de producto porque cada operación se estudia de forma individual; lo importante es pedir siempre la TAE y un cuadro del coste total, y compararlos con la alternativa bancaria y con el margen del proyecto. Puedes consultar nuestras condiciones y tarifas generales.
Los riesgos principales a valorar son:
- Riesgo de salida: si las ventas o la refinanciación se retrasan, el vencimiento bullet puede llegar antes que el dinero.
- Sobrecostes y retrasos de obra que reduzcan el margen o alarguen el plazo.
- Tipos al alza: encarecen tanto la refinanciación bancaria como la hipoteca de los compradores finales.
- Pérdida de la garantía en caso de impago.
Preguntas frecuentes
¿La financiación alternativa sustituye a la hipoteca promotor?
No necesariamente. En muchos casos la complementa: cubre fases que la banca no financia, como el suelo o la obra parada, y se cancela con la hipoteca promotor o con las ventas.
¿Se puede financiar una promoción sin preventas?
Con la banca es cada vez más difícil sin fondos propios elevados. La financiación alternativa puede estudiarlo si la garantía y la viabilidad lo justifican, pero siempre sujeto al análisis de la operación.
¿Qué pasa si no puedo devolver el préstamo al vencimiento?
Conviene anticiparlo y negociar con tiempo una ampliación o refinanciación. Si no se devuelve, el prestamista puede ejecutar la garantía y el promotor puede perder el inmueble.
¿Es regulada la financiación alternativa?
Las entidades que conceden préstamos con garantía inmobiliaria deben estar inscritas en el registro del Banco de España, y con consumidores se aplica la Ley 5/2019. Comprueba siempre la inscripción de la entidad antes de firmar.
En resumen
La hipoteca promotor bancaria es la vía más barata para construir cuando el proyecto cumple sus requisitos. La financiación alternativa es más cara y de corto plazo, pero cubre los huecos que la banca deja —suelo, falta de preventas, obra parada o refinanciación— y puede servir de puente hacia la hipoteca promotor. La decisión depende de la fase del proyecto, de los fondos propios y, sobre todo, de tener una salida realista. Si quieres profundizar, consulta nuestra página de préstamo promotor y el resto de soluciones de préstamos para empresas.
¿Tienes una promoción en marcha o en preparación? Solicita un estudio de tu proyecto y analizaremos tu operación.
Este artículo tiene carácter informativo y no constituye asesoramiento financiero ni una oferta vinculante. La concesión de cualquier préstamo está sujeta al análisis de la operación y de la garantía. Un préstamo con garantía inmobiliaria implica que el inmueble responde de la deuda: antes de firmar, compara ofertas y revisa la TAE y todas las condiciones.