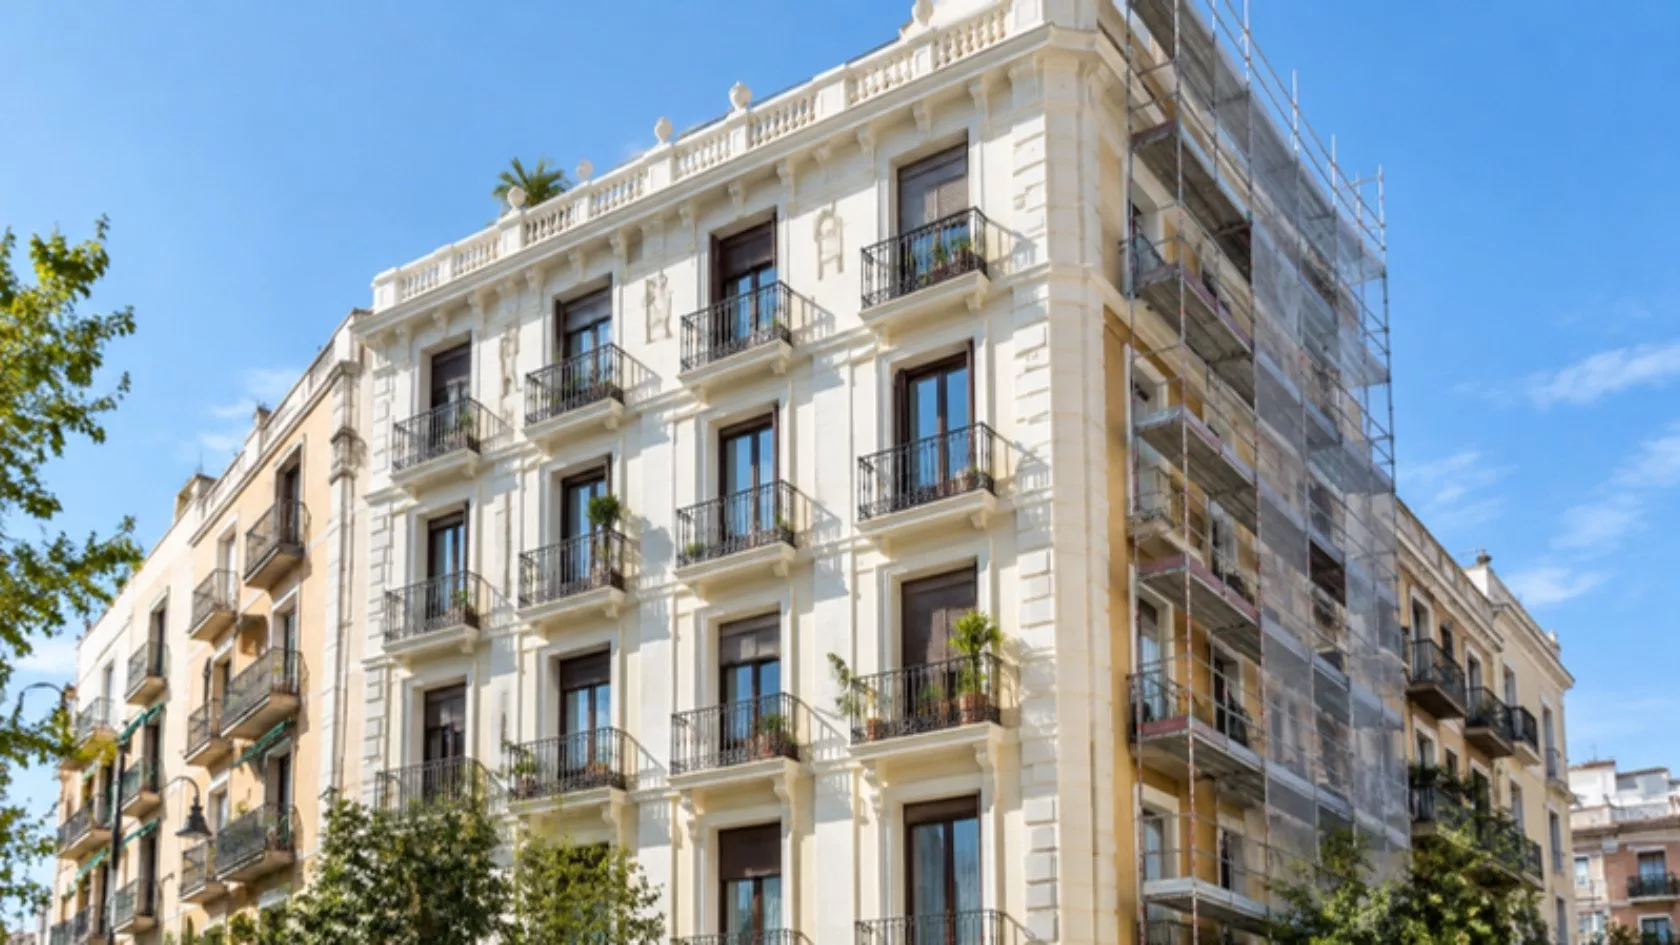
La división horizontal de un edificio convierte una finca única en viviendas y locales independientes que se pueden vender por separado. Para el promotor que compra un edificio entero, es la llave de la salida por unidades, y su financiación depende de cómo se reparta la hipoteca. Con compraventas +3,4 % en agosto de 2026 (INE), la estructura importa.
Tendencias: qué está pasando
La demanda de vivienda aguanta mientras el coste del dinero sube, lo que favorece vender por unidades pero penaliza los proyectos que se alargan.
- Compraventas de vivienda +3,4 % en agosto de 2026 (INE, 26 de octubre de 2026). Según la Estadística de Transmisiones de Derechos de la Propiedad del INE, se inscribieron 49.319 compraventas de viviendas, con la vivienda usada (38.798 operaciones) subiendo un 3,0 % y la nueva un 4,9 %.
- Euríbor a un año en el 3,239 % en octubre de 2026 (Banco de España, 3 de noviembre de 2026). La nota del Banco de España sitúa el índice 1,052 puntos por encima de hace un año, lo que encarece la hipoteca del comprador final.
- El BCE mantiene la facilidad de depósito en el 2,50 % (29 de octubre de 2026). Tras la subida de septiembre, el Consejo de Gobierno del BCE dejó los tipos sin cambios y no descarta nuevos movimientos, así que el coste financiero de los proyectos largos sigue expuesto.
- El crédito privado gana peso. Según el Banco de España (Informe de Estabilidad Financiera, primavera 2026), el crédito privado a empresas españolas pasó de 4.400 millones de euros en 2021 a 33.100 millones en 2025, el 1,96 % del PIB. Es una alternativa cuando la banca no financia edificios sin dividir.
Qué es la división horizontal y por qué la necesita el promotor
La división horizontal es el paso jurídico que permite vender un edificio piso a piso en lugar de en bloque. Muchos edificios antiguos de Barcelona, Madrid o Valencia figuran en el Registro como una sola finca en propiedad vertical: un único propietario, una única descripción registral. Mientras siga así, nadie puede comprar solo el piso segundo primera.
La Ley 49/1960 de Propiedad Horizontal exige un título constitutivo que describa el inmueble, cada piso o local y su cuota de participación. Esa escritura, una vez inscrita, abre un folio registral para cada unidad.
Fases de la operación y qué se financia en cada una
Una operación de compra, división y venta por unidades tiene cuatro fases, y cada una pide una financiación distinta.
- Compra del edificio en bloque. Se financia con un préstamo con garantía hipotecaria sobre la finca única. Es el momento de mayor necesidad de capital.
- Adecuación y trámite. Proyecto técnico, licencia o declaración responsable según el municipio, cédulas o certificados de habitabilidad, obras de adaptación si hacen falta y certificados energéticos por unidad.
- Escritura e inscripción. Escritura de división horizontal, liquidación de Actos Jurídicos Documentados, inscripción registral y, en paralelo, distribución de la responsabilidad hipotecaria entre las nuevas fincas.
- Venta por unidades. Cada venta cancela la parte de deuda asignada a esa unidad (precio de liberación) y el comprador entra con su propia hipoteca o con fondos propios.
En la práctica, un único préstamo puente puede cubrir las fases 1 a 4 si su contrato prevé la distribución de responsabilidad y las cancelaciones parciales. Si el edificio necesita obra relevante, encaja mejor una estructura como la de la financiación de la rehabilitación de un edificio, con disposiciones por certificación.
La clave jurídica: distribuir la hipoteca entre las nuevas fincas
Si no se distribuye la responsabilidad hipotecaria, el promotor no puede entregar pisos libres de carga. El artículo 123 de la Ley Hipotecaria establece que, cuando una finca hipotecada se divide, el crédito solo se reparte entre las nuevas fincas si acreedor y deudor lo acuerdan; si no, el acreedor puede reclamar la totalidad contra cualquiera de ellas.
Por eso conviene pactar desde la firma inicial tres cosas:
- Criterio de reparto: por valor de tasación de cada unidad, por superficie o por cuota de participación.
- Precio de liberación: importe que se paga al prestamista para cancelar la hipoteca de una unidad al venderla. Suele fijarse por encima de la deuda asignada para que el préstamo se amortice más rápido que la garantía que queda.
- Cancelaciones parciales: plazo y gastos de cada liberación.
Si el edificio ya tiene otras cargas, conviene revisarlas antes, como explicamos en inmueble con cargas como garantía.
Ejemplo ilustrativo: edificio de 8 viviendas
Este ejemplo muestra cómo el plazo de venta cambia el resultado de una operación de división horizontal, con supuestos hipotéticos de mercado que no son condiciones de Préstamo Capital.
Supuestos: compra del edificio por 2.400.000 €; 360.000 € de costes de división, trámites, impuestos, notaría, registro y obras menores; préstamo del 60 % del coste total (1.656.000 €) a un tipo hipotético del 10 % anual, solo intereses y comisión de apertura del 2 % (33.120 €); fondos propios de 1.104.000 €; venta de 8 viviendas a 420.000 € de media (3.360.000 €) con un 3 % de gastos comerciales (100.800 €).
| Escenario | Intereses | Coste total | Margen | Margen / fondos propios |
|---|---|---|---|---|
| Venta en 12 meses | 165.600 € | 3.059.520 € | 300.480 € | 27,2 % |
| Venta en 18 meses | 248.400 € | 3.142.320 € | 217.680 € | 19,7 % |
| Venta en 24 meses | 331.200 € | 3.225.120 € | 134.880 € | 12,2 % |
Cada seis meses de retraso resta unos 82.800 € de margen. Con una deuda asignada de 207.000 € por vivienda, un precio de liberación del 115 % supondría pagar 238.050 € al prestamista en cada venta: así, tras vender siete viviendas, el préstamo ya estaría amortizado. Para planificar la salida, revisa nuestra guía sobre la estrategia de salida de un préstamo puente.
Banca o financiación privada: comparativa
La banca suele preferir financiar edificios ya divididos y con preventas, mientras que la financiación privada con garantía inmobiliaria se centra en el valor del activo y en la salida.
| Aspecto | Banca tradicional | Financiación privada con garantía |
|---|---|---|
| Edificio sin dividir | Más restrictiva; suele pedir división previa | Analiza la finca única y el plan de división |
| Análisis | Solvencia, historial y vinculación | Valor del activo, plan de negocio y salida |
| Plazos de decisión | Comités y procesos más largos | Agilidad y plazos acordes a la operación |
| Coste | Generalmente menor | Mayor, compensado por flexibilidad |
| Liberación por unidades | Habitual con subrogación del comprador | Precio de liberación pactado por unidad |
Riesgos de financiar una división horizontal
El principal riesgo es que el trámite o las ventas se alarguen y los intereses consuman el margen.
- Riesgo urbanístico: que el ayuntamiento exija obras, deniegue el número de viviendas previsto o retrase la licencia.
- Riesgo registral: discrepancias entre Catastro, Registro y realidad física que obliguen a rectificar antes de dividir.
- Inquilinos: contratos en vigor que reducen el precio o retrasan la entrega.
- Riesgo comercial: con el euríbor por encima del 3 %, algunos compradores no obtendrán hipoteca y las ventas pueden ir más lentas.
- Riesgo de ejecución: si no se devuelve el préstamo, el prestamista puede ejecutar la garantía y el promotor perder el edificio y sus fondos propios.
Si necesitas financiar unidades terminadas que tardan en venderse, consulta también la financiación de stock inmobiliario.
Cómo te ayuda Préstamo Capital
En Préstamo Capital estudiamos cada operación de compra y división de edificios con un análisis riguroso del activo, del trámite y de la salida. Nuestro equipo de abogados, tasadores y gestores financieros revisa el Registro, el plan de división y las ventas, y diseña una estructura con distribución de responsabilidad y precios de liberación adaptados al proyecto. Ofrecemos condiciones competitivas, trato directo con inversores y agilidad, para operaciones desde 100.000 €. Financiamos proyectos de triple dígito en plazo. Conoce más sobre quiénes somos y nuestros préstamos para inversiones inmobiliarias.
Preguntas frecuentes sobre la división horizontal y su financiación
¿Qué es la división horizontal de un edificio?
Es el acto jurídico, otorgado en escritura pública e inscrito en el Registro de la Propiedad, que convierte un edificio que figura como una sola finca en varias fincas independientes (viviendas, locales, garajes), cada una con su cuota de participación. Está regulada por la Ley 49/1960 de Propiedad Horizontal y permite vender o hipotecar cada unidad por separado.
¿Se puede financiar la compra de un edificio sin división horizontal?
Sí. El préstamo se garantiza con hipoteca sobre el edificio completo como finca única. Lo habitual es pactar desde el inicio que, una vez inscrita la división, la deuda se distribuya entre las nuevas fincas y que cada unidad pueda liberarse de la hipoteca al venderse, pagando un importe acordado.
¿Qué pasa con la hipoteca cuando se divide la finca?
Según el artículo 123 de la Ley Hipotecaria, el crédito solo se reparte entre las nuevas fincas si acreedor y deudor lo acuerdan. Sin ese acuerdo, el acreedor puede reclamar la deuda completa contra cualquiera de ellas, lo que impide vender pisos libres de carga. Por eso la distribución de responsabilidad hipotecaria es clave.
¿Cuánto tarda una división horizontal?
Depende del municipio, del estado del edificio y de si hacen falta obras, licencia o declaración responsable. Entre proyecto técnico, trámite urbanístico, escritura, liquidación de impuestos e inscripción registral suele hablarse de varios meses. Conviene presupuestar el plazo con margen, porque cada mes de retraso suma intereses.
¿Qué impuestos tiene la escritura de división horizontal?
La escritura de división horizontal tributa por Actos Jurídicos Documentados en el Impuesto sobre Transmisiones Patrimoniales, con el tipo que fija cada comunidad autónoma. A ello se suman notaría, registro, honorarios técnicos y, si hay obras, licencias. Es un coste que debe incluirse en el plan de negocio desde el principio.
En resumen
La división horizontal convierte un edificio en unidades vendibles. Con compraventas al alza según el INE y un euríbor del 3,239 %, la clave está en financiar la compra en bloque con una hipoteca que se pueda distribuir y liberar unidad a unidad, y en presupuestar con prudencia el plazo del trámite y de las ventas. Más dudas en nuestras preguntas frecuentes.
¿Tienes un edificio que quieres dividir y vender por unidades? Estudia tu proyecto con nosotros.
Prestamo Capital (Ondara Capital, S.L.) es prestamista inmobiliario e intermediario de crédito inmobiliario, inscrito en el Banco de España con el código D552. Este artículo es informativo. Cada préstamo es análisis único. No constituye oferta vinculante ni asesoramiento financiero.