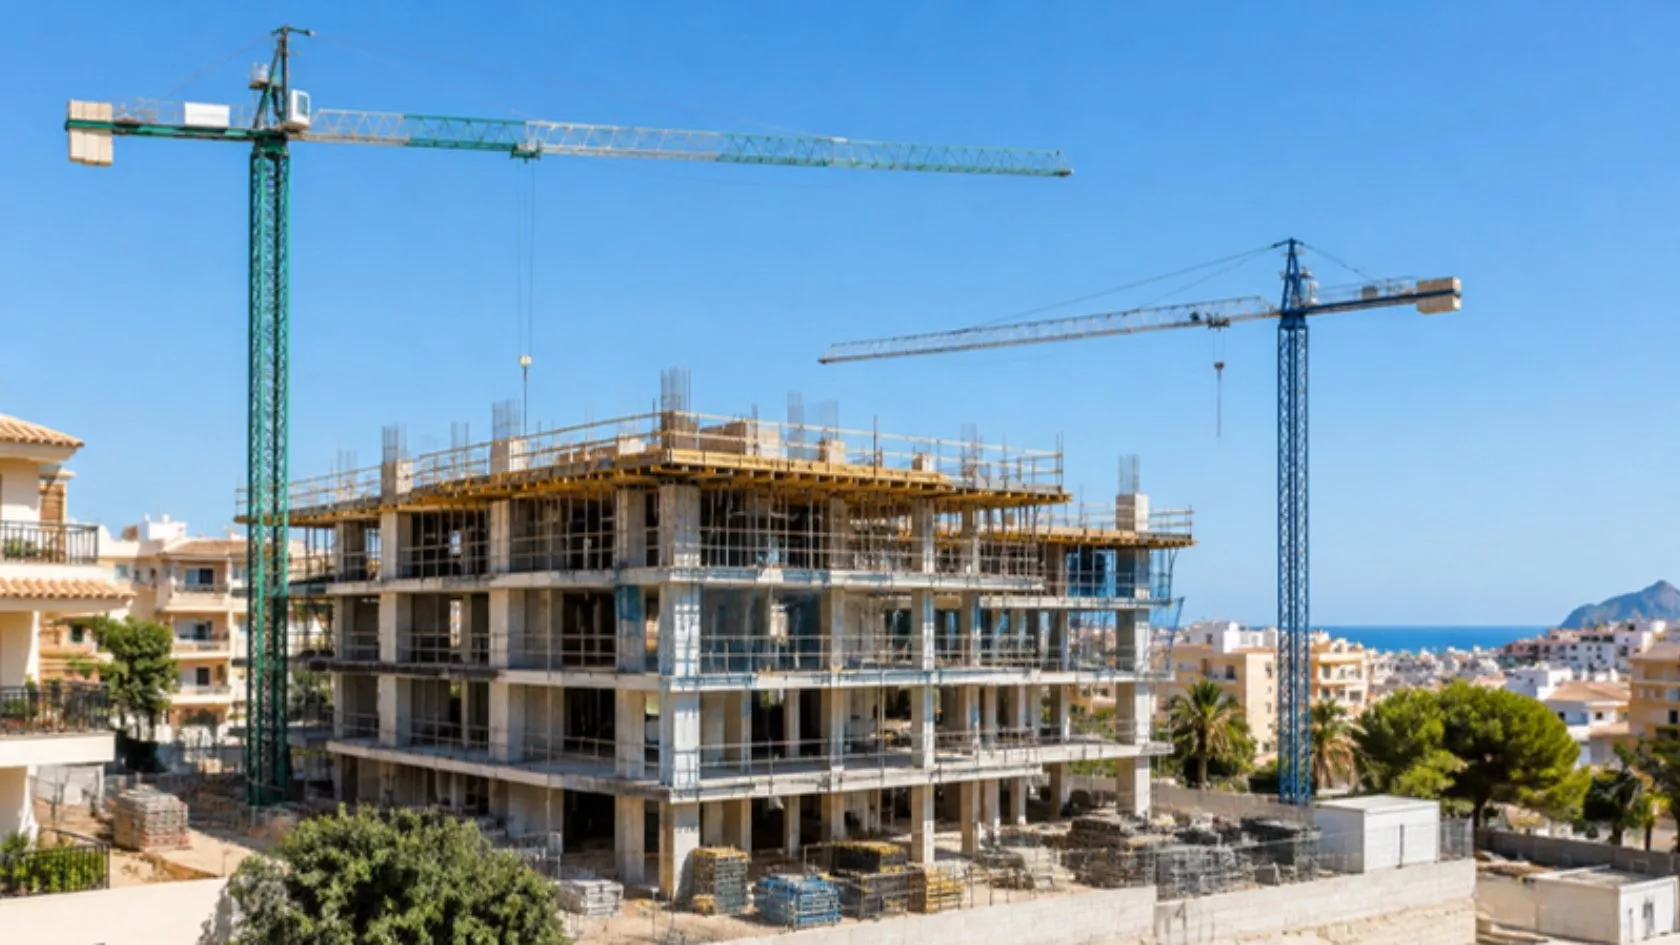
En un préstamo promotor, el dinero de la obra no se cobra de una vez: se dispone por tramos contra certificaciones de obra firmadas por la dirección facultativa y validadas por el técnico del financiador. Cada tramo financia solo lo ya construido, y los intereses corren sobre lo dispuesto. Con los tipos en subida, según el Banco de España (27 de octubre de 2026), dominar ese calendario ahorra liquidez.
Tendencias: qué está pasando
El contexto de noviembre de 2026 encarece cada mes de retraso en una certificación, porque el crédito bancario es más caro y los bancos lo conceden con más cautela.
- Condiciones más restrictivas en el tercer trimestre (27 de octubre de 2026). La Encuesta de Préstamos Bancarios del Banco de España indica que los criterios de concesión se mantuvieron estables, pero las condiciones de los nuevos préstamos se endurecieron por la subida de tipos, y la demanda cayó en los tres segmentos.
- Tercer trimestre seguido de subida de tipos para las empresas (4 de noviembre de 2026). Según la nota del Banco de España sobre la encuesta SAFE del BCE, las empresas españolas vieron subir el tipo de sus préstamos bancarios por tercer trimestre consecutivo, y el porcentaje que solicitó préstamos bajó 10 puntos, hasta el 18 %.
- Euríbor a un año en el 3,239 % en octubre (3 de noviembre de 2026). La nota del Banco de España sitúa el índice 1,052 puntos por encima de hace un año: un préstamo de obra a tipo variable cuesta hoy bastante más que en 2025.
- Inflación del 4,9 % en octubre (30 de octubre de 2026). El indicador adelantado del IPC del INE repite la tasa de septiembre, con la subyacente en el 3,1 %, lo que presiona los presupuestos de obra y las revisiones de precios de los contratistas.
Qué son las certificaciones de obra en un préstamo promotor
Una certificación de obra es el documento que acredita, en un momento dado, qué parte del proyecto se ha ejecutado y cuánto vale. La firma la dirección facultativa (arquitecto y director de ejecución) y es la base de dos flujos de dinero: lo que el promotor paga al contratista y lo que el financiador libera del préstamo.
En la financiación de proyectos por fases, el préstamo se divide en tramos: uno inicial ligado al suelo (si se financia), otro para la obra, que se dispone contra certificaciones, y a veces un último tramo retenido hasta el certificado final de obra. Así el financiador no adelanta dinero por encima de lo construido, y el promotor no paga intereses sobre dinero que aún no necesita.
Quién interviene en cada certificación
- Dirección facultativa: mide la obra ejecutada y firma la certificación.
- Contratista: factura según esa certificación.
- Técnico del financiador (a menudo llamado project monitor o servicio de tasación): revisa la certificación, visita la obra y confirma que el avance es real y que el presupuesto pendiente sigue cubierto.
- Promotor: solicita la disposición y aporta la documentación.
Cómo funciona la disposición por tramos, paso a paso
La disposición por certificaciones sigue un ciclo que se repite cada mes o cada trimestre, y cuanto más ordenado está, antes llega el dinero a la obra.
- Condiciones previas: licencia de obras, contrato con la constructora, presupuesto y planning firmados, seguros y, normalmente, acreditación de que el promotor ya ha aportado sus fondos propios.
- Certificación mensual: la dirección facultativa mide el avance y emite la certificación.
- Solicitud de disposición: el promotor la envía al financiador con facturas y la certificación firmada.
- Revisión técnica: el técnico del financiador valida importes y avance real; si detecta diferencias, ajusta el importe.
- Desembolso: se libera un porcentaje de lo certificado, a veces pagado directamente al contratista.
- Retención final: una parte del préstamo suele quedar retenida hasta el certificado final de obra o la licencia de primera ocupación.
Ejemplo ilustrativo: cuánto se ahorra disponiendo por certificaciones
Disponer por certificaciones reduce los intereses de la fase de obra porque cada euro empieza a devengar intereses solo cuando se usa. Lo vemos con una promoción hipotética de 4.000.000 € de obra, ejecutada en 12 meses, con certificaciones trimestrales, un 80 % de financiación de cada certificación y un tipo hipotético de mercado del 7 % anual.
| Trimestre | Obra certificada | Disposición (80 %) | Meses hasta fin de obra | Intereses del tramo |
|---|---|---|---|---|
| 1.º (15 %) | 600.000 € | 480.000 € | 9 | 25.200 € |
| 2.º (30 %) | 1.200.000 € | 960.000 € | 6 | 33.600 € |
| 3.º (35 %) | 1.400.000 € | 1.120.000 € | 3 | 19.600 € |
| 4.º (20 %) | 800.000 € | 640.000 € | 0 | 0 € |
| Total | 4.000.000 € | 3.200.000 € | — | 78.400 € |
Si los 3.200.000 € se dispusieran el primer día, los intereses de los 12 meses de obra serían 224.000 €. Con la disposición por tramos son 78.400 €: unos 145.600 € menos. Es un cálculo simplificado (interés simple, sin comisiones ni periodo de comercialización), pero muestra por qué un retraso de un mes en una certificación tiene coste real.
Disposición única frente a disposición por certificaciones
La disposición por certificaciones es la norma en la obra nueva, pero no es la única opción. La elección depende del tipo de proyecto y de quién financie.
| Aspecto | Disposición única | Disposición por certificaciones |
|---|---|---|
| Uso típico | Compra de suelo o activo, préstamo puente | Obra nueva y rehabilitación integral |
| Intereses | Sobre todo el capital desde el inicio | Solo sobre lo dispuesto |
| Control del financiador | Bajo durante la obra | Alto: revisión de cada tramo |
| Coste técnico | Tasación inicial | Tasación más revisiones periódicas |
| Riesgo de liquidez | Bajo (el dinero ya está) | Depende de la puntualidad de cada desembolso |
Cuando falta un tramo, por ejemplo para el suelo o para un sobrecoste, muchos promotores lo cubren con un préstamo puente con estructura propia y garantía hipotecaria sobre otro activo.
Riesgos y cómo evitarlos
El principal riesgo de la disposición por certificaciones es que el dinero llegue más tarde que las facturas. Estos son los puntos que más bloqueos generan:
- Retrasos en la validación técnica: si la certificación llega incompleta, el desembolso se aplaza y el contratista puede frenar la obra.
- Sobrecostes: si el presupuesto pendiente supera lo que queda por disponer, el financiador puede exigir más fondos propios antes de seguir. Lo explicamos en cómo financiar sobrecostes de obra.
- Retenciones finales: el tramo retenido hasta el certificado final de obra puede tardar meses en liberarse si la licencia de primera ocupación se retrasa.
- Tipos variables: con el euríbor en el 3,239 % (Banco de España, octubre de 2026), cada revisión encarece el saldo dispuesto.
- Incumplimiento de ratios: si el avance de ventas o el loan to cost (LTC) se desvía de lo pactado, pueden suspenderse las disposiciones.
La mejor defensa es un planning realista, un colchón de tesorería y una due diligence previa que detecte los problemas antes de firmar.
Cómo te ayuda Préstamo Capital
En Préstamo Capital estudiamos cada operación con análisis riguroso del activo, del presupuesto y del calendario. Ofrecemos condiciones competitivas y trato directo, con un equipo de abogados, tasadores y gestores financieros. Financiamos proyectos de triple dígito en plazo, desde 100.000 €, con garantía inmobiliaria y agilidad en plazos acordes a cada operación: por ejemplo, para cubrir la fase de suelo, un tramo de obra que el banco no llega a financiar o la salida del activo. Más información en nuestra página de préstamo promotor y en quiénes somos.
Preguntas frecuentes sobre certificaciones de obra y préstamo promotor
¿Qué es una certificación de obra?
Es el documento que firma la dirección facultativa para acreditar qué parte de una obra se ha ejecutado en un periodo y su valor según el presupuesto. Sirve para pagar al contratista y, en un préstamo promotor, para que el financiador libere el tramo de préstamo correspondiente a lo construido.
¿Cuánto se dispone del préstamo promotor en cada certificación?
Depende del contrato: lo habitual es liberar un porcentaje del importe certificado, fijado al firmar, y no superar en ningún momento el porcentaje de obra ejecutada. El financiador puede ajustar la cifra si su técnico detecta diferencias entre lo certificado y lo realmente construido.
¿Quién revisa las certificaciones de obra para el banco o el financiador?
Un técnico designado por el financiador, a menudo un servicio de tasación o un project monitor. Visita la obra, compara el avance con la certificación y el planning y confirma que el presupuesto pendiente sigue cubierto. Su coste suele correr a cargo del promotor.
¿Se pagan intereses sobre el préstamo no dispuesto?
Los intereses ordinarios se devengan sobre el capital dispuesto, no sobre el total concedido. Algunos contratos incluyen una comisión de disponibilidad sobre el importe pendiente, así que conviene revisar esa cláusula. En nuestro ejemplo ilustrativo, disponer por tramos reduce los intereses de obra en unos 145.600 €.
¿Qué pasa si la obra tiene sobrecostes?
Si el coste pendiente supera lo que queda por disponer, el financiador suele exigir que el promotor aporte la diferencia antes de liberar más tramos. Las alternativas son ampliar el préstamo, renegociar el presupuesto con el contratista o cubrir el hueco con financiación privada con garantía inmobiliaria.
En resumen
Las certificaciones de obra marcan el ritmo del préstamo promotor: cada tramo financia lo construido y los intereses corren solo sobre lo dispuesto. En un entorno con el euríbor en el 3,239 % y bancos más exigentes, preparar bien cada certificación, prever los sobrecostes y tener una alternativa para los tramos que el banco no cubre protege la liquidez del proyecto. Más dudas en nuestras preguntas frecuentes.
¿Tienes una promoción en marcha y te falta un tramo? Estudia tu proyecto con nosotros.
Prestamo Capital (Ondara Capital, S.L.) es prestamista inmobiliario e intermediario de crédito inmobiliario, inscrito en el Banco de España con el código D552. Este artículo es informativo. Cada préstamo es análisis único. No constituye oferta vinculante ni asesoramiento financiero.