Un préstamo para reforma de hotel es una financiación con garantía inmobiliaria —normalmente, hipoteca sobre el propio hotel— que permite pagar la renovación de habitaciones, zonas comunes, instalaciones o eficiencia energética (el llamado capex hotelero) cuando la banca no llega a tiempo o no financia todo el proyecto, con un plazo orientativo de 12 a 36 meses y carencia durante la obra.
En esta guía explicamos cómo funciona la financiación de una reforma hotelera, para quién tiene sentido, qué garantía se pide, qué estructura y plazos orientativos maneja un préstamo reforma de este tipo y qué riesgos conviene valorar antes de firmar, con especial atención a Baleares, la Costa Brava, la Costa Dorada y el resto del litoral mediterráneo.
Por qué tantos hoteles están reformando en 2026
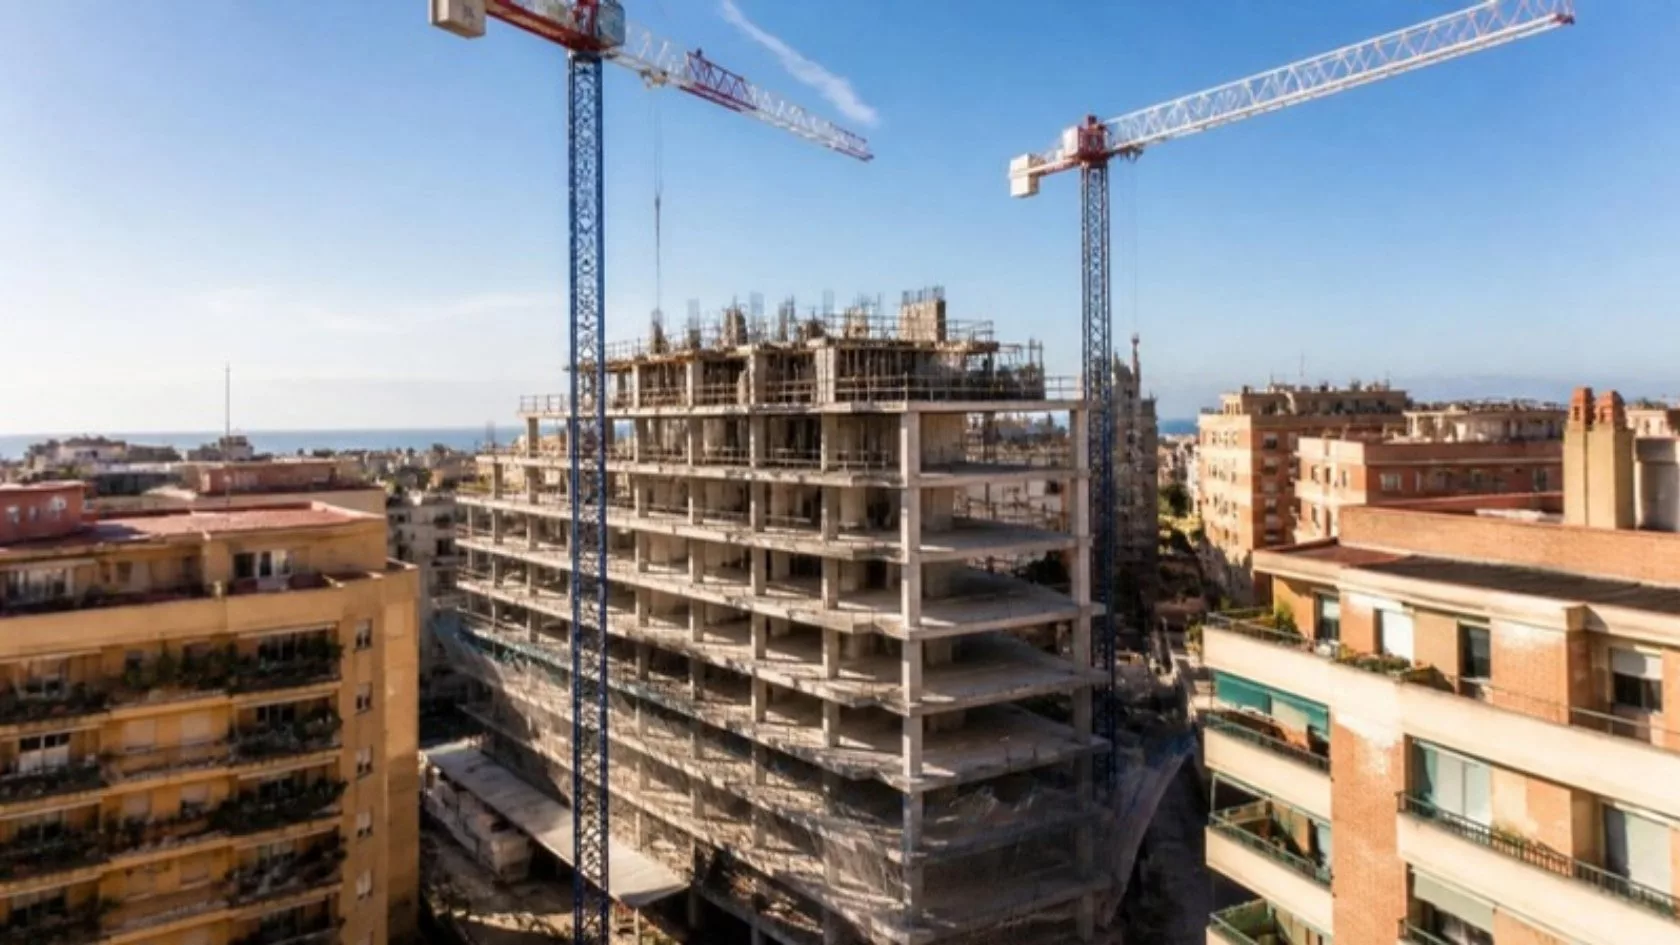
La reforma se ha convertido en la principal actividad de obra del sector hotelero. Según datos de Intescia–DoubleTrade para la primera mitad de 2026, recogidos por Hosteltur (9 de agosto de 2026), la inversión en reformas hoteleras en España superó los 1.077 millones de euros, un 12% más que un año antes, y las reformas supusieron el 76,9% de las 556 actuaciones detectadas, con una inversión media de 1,94 millones por proyecto. Por comunidades, Andalucía (97 obras), la Comunitat Valenciana (66), Cataluña (57) y Baleares (53) concentraron la mayor parte de la actividad.
La demanda acompaña. De acuerdo con la Encuesta de Ocupación Hotelera del INE (publicada el 22 de septiembre de 2026, datos provisionales), en agosto de 2026 los hoteles registraron más de 48,7 millones de pernoctaciones, un 1,4% más que en agosto de 2025, con una tarifa media diaria (ADR) de 166,9 euros y una ocupación por plazas del 76,1%. Baleares lideró la ocupación, por encima del 90%.
Con tarifas al alza, el cliente exige más: habitaciones renovadas, eficiencia energética, accesibilidad y zonas comunes actualizadas. Pero el coste del dinero también sube: el Banco Central Europeo elevó sus tipos en 25 puntos básicos el 10 de septiembre de 2026, con la facilidad de depósito en el 2,50%. Por eso planificar bien cómo se financia la reforma es tan importante como el proyecto arquitectónico.
Qué es un préstamo reforma para hoteles y cómo funciona
Es un préstamo de corto o medio plazo, con garantía hipotecaria, destinado a financiar la inversión en el inmueble hotelero. A diferencia de un préstamo bancario a largo plazo con amortización mensual, suele estructurarse con carencia durante la obra (solo intereses o intereses capitalizados) y devolución del principal al vencimiento o con amortizaciones parciales, cuando el hotel ya ha reabierto y genera caja.
Qué se puede financiar
- Renovación de habitaciones, baños y mobiliario.
- Reforma de zonas comunes: recepción, restauración, piscina, spa o terrazas.
- Instalaciones: climatización, eficiencia energética, fotovoltaica, ascensores y accesibilidad.
- Reposicionamiento de categoría (por ejemplo, de tres a cuatro estrellas) o cambio de uso de un edificio a hotel.
- Cancelación de una deuda anterior que bloquea la garantía, siempre que la operación en su conjunto sea viable.
Para quién está pensado
Para sociedades propietarias o explotadoras de hoteles, hostales y apartamentos turísticos —sobre todo empresas familiares y pymes— que necesitan ejecutar la obra en temporada baja con un calendario ajustado, o cuyo proyecto no encaja en los criterios de la banca. También para quien compra un hotel para reformarlo, en cuyo caso puede combinarse con un préstamo puente para la adquisición. Puedes ver el resto de soluciones en préstamos para empresas.
Estructura y plazos orientativos
Cada operación se estudia de forma individual, pero estos son los rangos orientativos con los que trabajamos en el Préstamo Reforma, también en el sector hotelero:
| Elemento | Rango orientativo |
|---|---|
| Importe | De 150.000 € a 15 millones de euros |
| Plazo | De 12 a 36 meses |
| Garantía | Hipoteca sobre el hotel; en ocasiones, garantía adicional sobre otros inmuebles |
| Disposición | Por tramos, según certificaciones de obra verificadas por un técnico |
| Carencia | Durante la obra, habitualmente con pago de intereses o intereses capitalizados |
| Amortización | Al vencimiento (bullet) o parcial tras la reapertura |
| Salida prevista | Refinanciación bancaria a largo plazo, caja operativa o venta del activo |
Estos rangos son orientativos y no constituyen una oferta: el importe final depende del valor de la garantía, del presupuesto de obra y de la solidez de la salida.
Requisitos y garantía: qué se analiza
En la financiación de una reforma hotelera pesa sobre todo la calidad del activo y del plan. Lo habitual es revisar:
- Tasación del hotel en su estado actual y, cuando procede, una estimación del valor tras la reforma.
- Presupuesto y calendario de obra: proyecto técnico, licencias y contratos con la constructora.
- Cuentas de explotación de los últimos ejercicios y previsiones realistas tras la reforma (ocupación, ADR, costes).
- Situación registral: cargas, hipotecas previas y posibles embargos.
- Salida: cómo se devolverá el préstamo al vencimiento (refinanciación bancaria con el hotel ya renovado, caja generada o venta).
Es importante entenderlo bien: el préstamo se garantiza con un inmueble y, si no se devuelve, el acreedor puede ejecutar la hipoteca y el propietario puede perder el hotel. Por eso la viabilidad de la salida es el punto clave del análisis.
Costes y TAE: qué debes comparar
La financiación alternativa suele ser más cara que un préstamo bancario a largo plazo, porque asume plazos más cortos, proyectos en obra o perfiles que la banca no cubre. Además del tipo de interés, compara siempre la TAE y el coste total: comisiones de apertura y de estudio, tasación, notaría, registro, gestoría, seguros y el control técnico de obra. Puedes consultar información general en condiciones y tarifas. Cualquier oferta concreta debe indicar su TAE y un ejemplo representativo; no firmes sin haberlos revisado.
Banca vs financiación alternativa para reformar un hotel
- Banca: coste normalmente más bajo y plazos largos, pero procesos más extensos, más exigencia de fondos propios y de historial, y menor apetito por activos en obra o de temporada.
- Financiación alternativa: estructura a medida (carencia, disposición por tramos, bullet) y análisis centrado en el activo, a cambio de un coste mayor y un plazo más corto.
- Combinación: una opción frecuente es financiar la obra con un préstamo reforma y, una vez reabierto el hotel con resultados, refinanciar con un banco a largo plazo.
Reformas hoteleras en el Mediterráneo: Baleares, Costa Brava y Costa Dorada
En el litoral mediterráneo la estacionalidad marca el calendario: la obra se concentra entre noviembre y marzo, y cualquier retraso puede afectar a la apertura de temporada. En Baleares, donde la ocupación hotelera superó el 90% en agosto de 2026 según el INE, el reto es reformar en ventanas muy cortas. En Girona y Tarragona, muchos establecimientos familiares abordan reformas por fases para no cerrar todo el año. Por eso conviene prever un colchón de tiempo y presupuesto, y que el plazo del préstamo cubra con margen la obra y la temporada siguiente. Si tu hotel está en fase de obra ya iniciada y parada, consulta también nuestra guía de financiación WIP de obra en curso.
Paso a paso para financiar la reforma de tu hotel
- Define el alcance de la reforma y obtén un presupuesto técnico cerrado.
- Calcula la salida: cómo devolverás el préstamo y en qué plazo.
- Reúne la documentación: escrituras, nota simple, cuentas, licencias y proyecto.
- Solicita estudio a varios financiadores y compara TAE y coste total.
- Firma ante notario e inscripción de la hipoteca; disposición por tramos según avance la obra.
- Seguimiento de certificaciones hasta la reapertura y ejecución de la salida.
Preguntas frecuentes
¿Qué es el capex hotelero?
Es la inversión en el inmueble y sus instalaciones para mantenerlo o mejorarlo: reformas de habitaciones, zonas comunes, eficiencia energética o reposicionamiento de categoría.
¿Puedo financiar la reforma si el hotel ya tiene una hipoteca?
Puede estudiarse, bien con una hipoteca de segundo rango o cancelando la anterior dentro de la nueva operación. Depende del valor del hotel y de las cargas existentes.
¿Se puede pagar solo intereses durante la obra?
Sí, la carencia durante la obra es habitual en este tipo de préstamos. Ten en cuenta que el principal se devolverá después, normalmente al vencimiento.
¿Sirve también para apartamentos turísticos u hostales?
Sí, siempre que el inmueble tenga valor suficiente como garantía y la actividad cuente con las licencias necesarias.
¿Qué riesgo asumo?
El inmueble responde de la deuda: si no se devuelve el préstamo, se puede perder el hotel. Valora bien la viabilidad del proyecto y la salida antes de firmar.
En resumen
Un préstamo reforma con garantía hipotecaria permite ejecutar el capex de un hotel en la ventana de temporada baja, con carencia durante la obra, disposición por tramos y un plazo orientativo de 12 a 36 meses. Con la reforma concentrando más de tres de cada cuatro obras hoteleras en 2026 y los tipos de interés al alza, lo decisivo es un presupuesto realista, una salida clara y comparar la TAE y el coste total frente a la financiación bancaria.
¿Estás preparando la reforma de tu hotel? Solicita un estudio de tu proyecto y analizaremos tu operación.
Este artículo tiene carácter informativo y no constituye asesoramiento financiero ni una oferta vinculante. La concesión de cualquier préstamo está sujeta al análisis de la operación y de la garantía. Un préstamo con garantía inmobiliaria implica que el inmueble responde de la deuda: antes de firmar, compara ofertas y revisa la TAE y todas las condiciones.