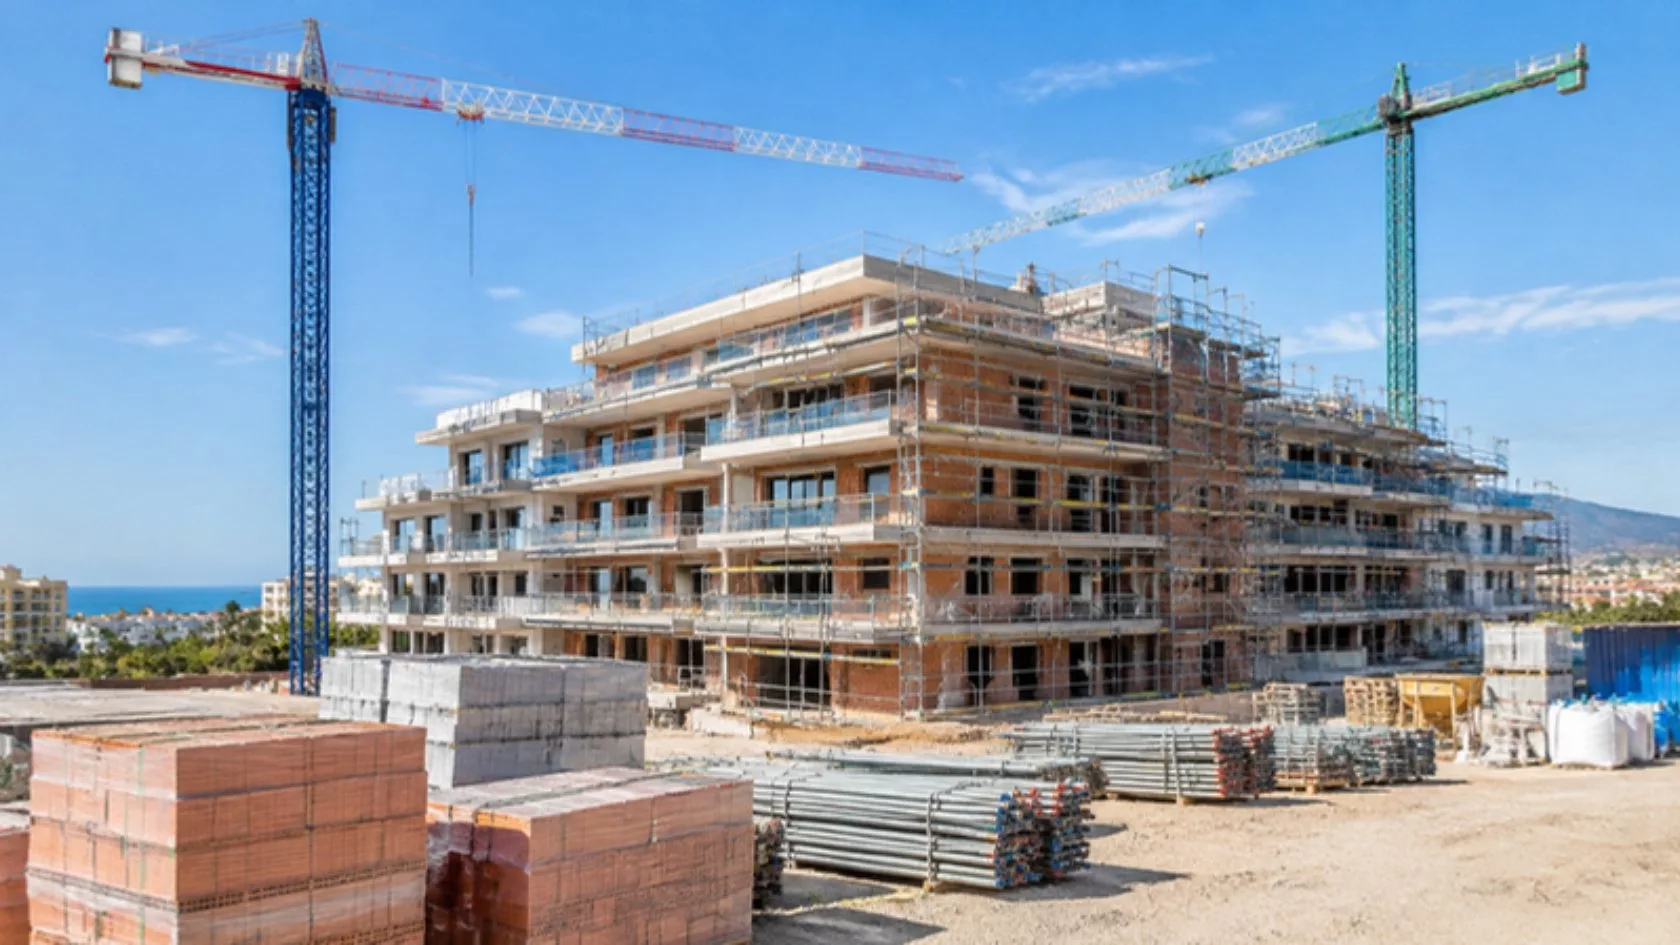
La mano de obra en la construcción ha vuelto a ser un factor de riesgo para el promotor: el sector sumó 18.597 afiliados en octubre de 2026 según la Seguridad Social, pero sigue faltando personal cualificado. Esa escasez alarga los plazos de obra y encarece cada mes de financiación, así que conviene planificarla desde el primer día.
En esta guía repasamos qué dicen los datos más recientes, cómo traducir un retraso de obra en euros de intereses y qué palancas de financiación tiene un promotor para que la falta de operarios no comprometa el proyecto.
Tendencias: qué está pasando
El empleo en la construcción crece con fuerza, impulsado en parte por la regularización extraordinaria de inmigrantes, mientras la inflación y el euríbor siguen altos.
- Afiliación récord en octubre de 2026 (4 de noviembre de 2026). La Seguridad Social cerró octubre con 22.624.165 afiliados medios, 186.612 más que en septiembre, el mayor aumento de la serie para ese mes. La construcción ganó 18.597 cotizantes (+1,7 %) y fue el segundo sector que más creció, según los datos recogidos por The Objective.
- La regularización aporta 490.586 afiliados (octubre de 2026). A final de mes había 490.586 afiliados extranjeros en alta procedentes del proceso extraordinario de regularización; Cataluña concentra el 20,1 % y Madrid el 19,3 %. BBVA Research (4 de noviembre de 2026) atribuye a ese proceso parte del avance de la afiliación y también la subida del paro registrado.
- Inflación del 4,9 % (30 de octubre de 2026). Según el IPC adelantado del INE, los precios subieron un 4,9 % interanual en octubre, con la subyacente en el 3,1 %. Más inflación suele trasladarse a salarios y materiales.
- Euríbor en el 3,239 % (3 de noviembre de 2026). La nota del Banco de España sitúa la media de octubre en ese nivel, de modo que cada mes de retraso en una obra con deuda variable cuesta más que hace un año.
Falta de mano de obra en la construcción: el diagnóstico
La falta de mano de obra en la construcción es estructural: hay más afiliados que nunca, pero no los suficientes perfiles cualificados ni relevo generacional.
Según BBVA Research (14 de julio de 2025), las vacantes sin cubrir del sector se han duplicado desde 2020 y la remuneración media por asalariado en construcción subió casi un 46 % entre finales de 2019 y el primer trimestre de 2025, el mayor aumento de todas las ramas de actividad. Las estimaciones del sector difundidas por la prensa en mayo de 2026 hablan de un déficit cercano a 700.000 trabajadores, con apenas uno de cada diez operarios por debajo de 30 años.
Para el promotor, esto se traduce en tres efectos concretos:
- Plazos más largos: constructoras con cartera llena que no aceptan más obra o que encadenan fases con menos cuadrillas.
- Presupuestos revisados al alza: partidas de mano de obra y subcontratas que se actualizan durante la ejecución.
- Más tensión financiera: intereses, avales y seguros que corren durante más meses antes de cobrar las ventas.
Lo vimos también en la contabilidad nacional: el frenazo de la construcción en el PIB del tercer trimestre convive con un empleo que sigue creciendo, señal de que la productividad por obra no avanza al mismo ritmo.
Retrasos de obra: cuánto le cuestan al promotor
Un retraso de obra encarece el proyecto sobre todo por los intereses del capital ya dispuesto, que siguen corriendo mientras la venta o la entrega se aplazan.
Para dimensionarlo, planteamos dos escenarios hipotéticos sobre una promoción con 2.000.000 € de deuda dispuesta: uno con un tipo bancario hipotético del 6 % anual y otro con financiación alternativa a un tipo hipotético del 11 % anual. Son tipos de mercado ilustrativos, no condiciones de ninguna entidad.
| Retraso de obra | Coste extra con tipo hipotético del 6 % | Coste extra con tipo hipotético del 11 % |
|---|---|---|
| 3 meses | 30.000 € | 55.000 € |
| 6 meses | 60.000 € | 110.000 € |
| 9 meses | 90.000 € | 165.000 € |
A eso se suma el encarecimiento de la propia obra. Si en un presupuesto de ejecución de 3.000.000 € la mano de obra pesa un 40 % (supuesto ilustrativo), una subida salarial del 5 % durante la ejecución añade 60.000 €, y una del 10 %, 120.000 €. Un retraso de seis meses con subida del 5 % puede restar, por tanto, entre 120.000 € y 170.000 € al margen del proyecto en este ejemplo.
Cómo proteger la financiación de tu promoción
La mejor protección frente a la escasez de operarios es incorporar el riesgo de plazo al plan financiero desde el inicio, no cuando la obra ya va tarde.
- Calendario con colchón: añade un margen de plazo realista a cada fase y verifica que el vencimiento del préstamo lo cubre.
- Contrato de obra sólido: precio cerrado o fórmula de revisión acotada, penalizaciones por retraso y compromiso de medios humanos de la constructora.
- Partida de contingencias: reserva entre el presupuesto y la financiación para imprevistos; nuestra guía sobre cómo financiar sobrecostes de obra detalla las opciones.
- Exposición al euríbor controlada: con deuda variable, valora un tipo fijo o una cobertura de tipos de interés si el plazo puede alargarse.
- Salida definida: ventas, subrogación o refinanciación con fechas alternativas, como explicamos en la estrategia de salida de un préstamo puente.
Cuando el banco no amplía plazo o importe, un préstamo puente con garantía hipotecaria puede cubrir el tramo hasta la venta o la refinanciación definitiva. En Préstamo Capital estudiamos cada operación con un análisis riguroso del activo, del calendario y de la salida, con trato directo y condiciones competitivas para operaciones desde 100.000 €. Conoce nuestro préstamo promotor y al equipo de abogados, tasadores y gestores financieros que lo analiza.
Riesgos a tener en cuenta
Financiar un retraso de obra resuelve la liquidez a corto plazo, pero añade coste y riesgo si el problema de fondo no se corrige.
- Más deuda sobre el mismo activo: si el valor del inmueble no acompaña, el LTV sube y la garantía queda más tensionada.
- Riesgo de ejecución de la garantía: un nuevo incumplimiento de plazos puede acabar en ejecución hipotecaria y pérdida del inmueble.
- Costes acumulados: comisiones de novación, notaría, registro y tasación se suman a los intereses.
- Dependencia de la constructora: si la contratista no tiene equipos, más financiación no acelera la obra por sí sola.
- Mercado cambiante: con la inflación en el 4,9 %, los precios de venta previstos pueden no cubrir los nuevos costes.
Datos clave de mano de obra y financiación
Estos son los indicadores que conviene seguir cada mes para anticipar tensiones en plazo y coste.
| Indicador | Dato | Periodo | Fuente |
|---|---|---|---|
| Afiliados medios totales | 22.624.165 | Octubre 2026 | Seguridad Social |
| Nuevos afiliados en construcción | 18.597 (+1,7 %) | Octubre 2026 | Seguridad Social |
| Afiliados procedentes de la regularización | 490.586 | Final de octubre 2026 | Seguridad Social |
| Paro registrado total | 2.422.633 (+43.128) | Octubre 2026 | Ministerio de Trabajo |
| IPC adelantado | 4,9 % | Octubre 2026 | INE |
| Euríbor a 12 meses | 3,239 % | Octubre 2026 | Banco de España |
Preguntas frecuentes sobre la mano de obra en la construcción
¿Falta mano de obra en la construcción en España en 2026?
Sí. El sector ha ganado afiliados, 18.597 más en octubre de 2026 según la Seguridad Social, pero sigue con dificultades para cubrir oficios cualificados como encargados, albañiles o instaladores. Las empresas señalan una plantilla envejecida y poco relevo, lo que alarga los plazos y encarece la obra.
¿Cómo afecta la regularización extraordinaria de inmigrantes a la construcción?
Amplía la oferta de trabajadores disponibles: a finales de octubre de 2026 había 490.586 afiliados extranjeros en alta procedentes de ese proceso, según la Seguridad Social. Es un alivio para la obra, aunque la formación en oficios cualificados y la incorporación efectiva a cada proyecto llevan su tiempo.
¿Cuánto cuesta a un promotor un retraso de obra?
Depende del capital dispuesto y del tipo de interés. En un ejemplo ilustrativo con 2.000.000 € dispuestos a un tipo hipotético del 6 % anual, cada trimestre de retraso suma unos 30.000 € de intereses, sin contar penalizaciones, seguros ni el coste de oportunidad de no vender o alquilar.
¿Puedo pedir una ampliación de plazo en mi préstamo promotor?
Sí, se puede negociar una novación que amplíe el plazo o el importe, pero no está garantizada. La entidad revisará el avance de la obra, el presupuesto pendiente, las preventas y el valor del activo. Conviene plantearlo antes de incumplir hitos, con un calendario realista y documentado.
¿Qué alternativas hay si la obra se retrasa y el banco no amplía?
Una opción es un préstamo puente con garantía hipotecaria sobre el propio activo u otro inmueble, que cubra el sobrecoste o el vencimiento hasta la venta o la refinanciación final. Requiere un plan de salida claro, y cada operación se estudia de forma individual según garantía y plazos.
En resumen
La mano de obra en la construcción crece en número gracias, en parte, a la regularización, pero la escasez de perfiles cualificados sigue alargando plazos y encareciendo obras. Con la inflación en el 4,9 % y el euríbor en el 3,239 %, cada mes de retraso pesa más. Planificar colchón de plazo, contingencias y una salida clara protege el margen del promotor.
¿Tu obra va más lenta de lo previsto y necesitas liquidez para terminarla? Estudia tu proyecto con nosotros.
Prestamo Capital (Ondara Capital, S.L.) es prestamista inmobiliario e intermediario de crédito inmobiliario, inscrito en el Banco de España con el código D552. Este artículo es informativo. Cada préstamo es análisis único. No constituye oferta vinculante ni asesoramiento financiero.