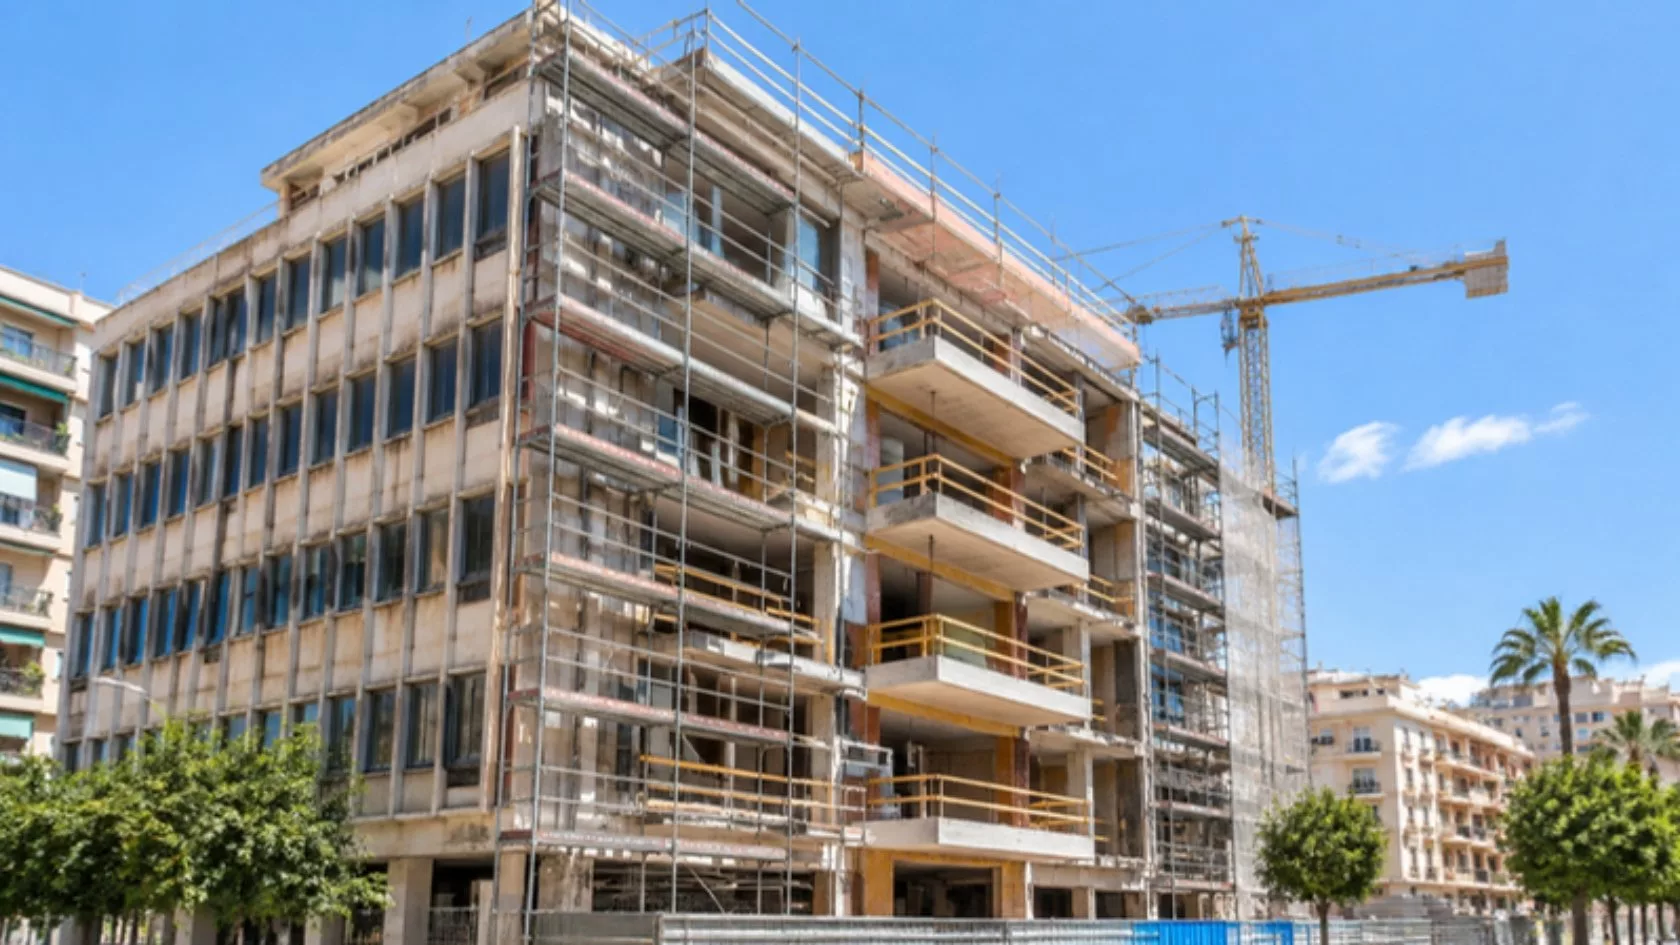
Para financiar la conversión de oficinas en viviendas, el promotor suele combinar un préstamo puente para comprar el edificio y tramitar la licencia, una financiación de obra por disposiciones y una salida por venta o refinanciación. En Madrid, la Ley 2/2026, de 11 de junio, prorrogó dos años el régimen que permite este cambio de uso.
Tendencias: qué está pasando
La reconversión de oficinas gana respaldo normativo en Madrid, mientras el coste del dinero sigue alto y los bancos endurecen criterios.
- Madrid prorroga el cambio de uso de oficinas a vivienda protegida (BOCM, 15 de junio de 2026). La Ley 2/2026 de la Comunidad de Madrid amplía dos años la vigencia de la Ley 3/2024 y extiende la posibilidad de destinar a vivienda protegida en alquiler parcelas de uso hospedaje y de dotacional privado, sin modificar el planeamiento.
- Barcelona tramita la mitad de cambios de uso que hace cinco años (7 de julio de 2026). Según un análisis de licencias de obras mayores publicado por Metrópoli Abierta, entre 2020 y 2025 se concedieron unas 250 licencias de oficinas a vivienda en la ciudad, con una tramitación que se ha reducido a la mitad.
- Euríbor medio de octubre en el 3,239 % (3 de noviembre de 2026). Lo confirma la nota informativa del Banco de España, frente al 2,187 % de octubre de 2025: el coste de la deuda de un proyecto largo pesa más que hace un año.
- Los bancos prevén más restricción (27 de octubre de 2026). La Encuesta de Préstamos Bancarios del Banco de España anticipa una oferta de crédito más estricta en el cuarto trimestre de 2026, lo que también afecta al comprador final de las viviendas.
Por qué la conversión de oficinas en viviendas atrae a los promotores
La conversión de oficinas en viviendas atrae porque aprovecha edificios ya construidos en zonas consolidadas, donde el suelo residencial escasea y la demanda de vivienda es alta.
El potencial es relevante: el informe The Office Property Telescope de EY (2023, recogido por Brainsre) estimó 1,8 millones de m² de oficinas susceptibles de conversión en Madrid y 763.000 m² en Barcelona, hasta 28.000 viviendas en 20 años, mayoritariamente en alquiler. Pero el potencial no es igual a viabilidad: no todos los edificios sirven, y la operación exige capital durante varios años antes de generar ingresos.
A diferencia de reformar un local en planta baja (lo tratamos en nuestra guía sobre financiar el cambio de uso de local a vivienda), convertir un edificio de oficinas implica un proyecto completo: compra del activo, licencia, obra integral, división horizontal y comercialización o alquiler.
Cómo financiar la conversión de oficinas en viviendas por fases
La forma más habitual de financiar la conversión de oficinas en viviendas es dividir el proyecto en tres fases, cada una con un instrumento y un riesgo distintos.
Fase 1: compra del edificio y licencia
Es la fase de mayor incertidumbre: el edificio todavía es una oficina y la licencia de cambio de uso no está concedida. La banca tradicional suele ser reticente a financiarla. Un préstamo puente con garantía del propio edificio (o de otros inmuebles del promotor) permite cerrar la compra y cubrir proyecto, tasas y honorarios mientras se tramita.
Fase 2: obra de conversión
Con la licencia concedida, el riesgo baja y se puede estructurar una financiación de obra con disposiciones por certificaciones. La referencia aquí es el loan to cost (LTC): qué parte del coste total cubre la deuda y cuánto capital propio aporta el promotor.
Fase 3: salida
La deuda se devuelve con la venta de las viviendas o con una refinanciación a largo plazo si el edificio se destina a alquiler, como en el modelo build to rent. En Madrid, las parcelas acogidas a la Ley 3/2024 se destinan a vivienda protegida en arrendamiento, por lo que la salida natural es el alquiler o la venta del edificio completo a un inversor. Conviene definir la estrategia de salida desde el primer día.
Ejemplo ilustrativo: números de una conversión
Un ejemplo ilustrativo ayuda a ver cómo se reparte la deuda entre fases y cuánto pesa un retraso en la licencia o en la obra.
Supuestos hipotéticos: edificio de oficinas de 3.000 m² construidos comprado por 6.000.000 €, obra de conversión de 1.200 €/m², honorarios y licencias del 10 % de la obra, préstamo puente del 60 % sobre el precio de compra, deuda total máxima del 70 % del coste (LTC), valor final estimado de 4.200 €/m² y un tipo de interés hipotético de mercado del 10 % anual, sin comisiones.
| Concepto | Importe | Comentario |
|---|---|---|
| Compra del edificio | 6.000.000 € | 3.000 m² a 2.000 €/m² |
| Obra de conversión | 3.600.000 € | 1.200 €/m² |
| Honorarios y licencias | 360.000 € | 10 % de la obra |
| Coste total | 9.960.000 € | Sin intereses |
| Préstamo puente (fase 1) | 3.600.000 € | 60 % del precio de compra |
| Deuda máxima (LTC 70 %) | 6.972.000 € | Capital propio: 2.988.000 € |
| Valor final estimado | 12.600.000 € | Deuda / valor final: 55,3 % |
Con esos supuestos, los intereses de 12 meses de fase 1 sumarían 360.000 €, y los de 18 meses de obra (con un saldo medio dispuesto de 5.286.000 €) unos 792.900 €: en total, 1.152.900 €. Un retraso de seis meses con toda la deuda dispuesta añadiría 348.600 € más, hasta 1.501.500 €. Por eso el calendario de licencia es la variable que más conviene proteger.
Qué analiza un prestamista en una conversión de oficinas
Un prestamista analiza sobre todo si el cambio de uso es posible, si el edificio se adapta técnicamente y si la salida es realista.
- Urbanismo: que el planeamiento o una norma especial (como la Ley 3/2024 en Madrid) admita el uso residencial. En sectores de uso global terciario, la Ley 2/2026 limita el residencial al 30 % de la edificabilidad terciaria.
- Técnica: profundidad de planta, fachadas y luz natural, ventilación, núcleos de escalera y ascensor, accesibilidad y eficiencia energética.
- Tasación: valor actual como oficina y valor estimado una vez terminado (hipótesis de edificio terminado).
- Calendario y presupuesto: plazos de licencia y obra, contrato con constructora y partidas de contingencia.
- Experiencia del promotor en rehabilitaciones integrales y su capital propio comprometido.
- Salida: precios de venta comparables, demanda de alquiler o compromisos de compra de inversores.
Riesgos de convertir oficinas en viviendas
El principal riesgo de convertir oficinas en viviendas es que la licencia se retrase o no llegue, con la deuda ya generando intereses.
- Riesgo urbanístico: sin licencia, el activo sigue siendo una oficina y su valor puede no cubrir la deuda.
- Sobrecostes técnicos: instalaciones, estructura o fachada pueden requerir más inversión de la prevista.
- Riesgo de tipos: con el euríbor por encima del 3 %, una deuda variable de varios años encarece el proyecto.
- Riesgo comercial: si los bancos endurecen las hipotecas, la venta unitaria puede ralentizarse.
- Riesgo de garantía: en caso de impago, el prestamista puede ejecutar el inmueble aportado como garantía. Es un riesgo que hay que valorar con asesoramiento legal.
Cómo te ayuda Préstamo Capital
En Préstamo Capital estudiamos cada operación con un análisis riguroso del activo, de la viabilidad del cambio de uso y de la estrategia de salida. Nuestro equipo de abogados, tasadores y gestores financieros trabaja con agilidad, trato directo y plazos acordes a cada proyecto, para operaciones a partir de 100.000 €. Ofrecemos condiciones competitivas y financiamos proyectos de triple dígito en plazo. Conoce más sobre quiénes somos y nuestra financiación para promotores.
Preguntas frecuentes sobre la conversión de oficinas en viviendas
¿Se puede pedir un préstamo para convertir oficinas en viviendas?
Sí. Lo habitual es un préstamo puente con garantía hipotecaria para comprar el edificio y tramitar la licencia, seguido de una financiación de obra por certificaciones. El importe depende de la tasación, del coste total del proyecto, del capital propio del promotor y de la estrategia de salida prevista.
¿Qué permite la ley de Madrid sobre oficinas convertidas en viviendas?
La Ley 3/2024 de la Comunidad de Madrid, prorrogada dos años por la Ley 2/2026, permite destinar parcelas de uso terciario de oficinas a vivienda protegida en alquiler sin modificar el planeamiento. La Ley 2/2026 lo extiende a parcelas de hospedaje y dotacional privado, con límites en sectores terciarios.
¿Cuánto tarda la conversión de un edificio de oficinas en viviendas?
Depende del municipio y del edificio, pero suele sumar varios años entre licencia, obra y primera ocupación. En Madrid, la Ley 2/2026 contempla dos años para solicitar licencias y tres para ejecutar las obras. Conviene prever en la financiación un margen para retrasos.
¿Cómo se tasa un edificio de oficinas que va a convertirse en viviendas?
El tasador calcula el valor actual como oficina y, por separado, un valor hipotético una vez terminada la conversión. El prestamista suele financiar la compra con referencia al valor actual y la obra con referencia al coste total del proyecto y al valor final estimado.
¿Qué pasa si no se concede la licencia de cambio de uso?
El edificio conserva su uso de oficinas y el promotor debe devolver la deuda con otra salida: venderlo, alquilarlo como oficina o refinanciar. Por eso es clave revisar la viabilidad urbanística antes de comprar y acordar plazos de préstamo coherentes con la tramitación.
En resumen
Financiar la conversión de oficinas en viviendas exige separar el proyecto en fases: compra y licencia con un préstamo puente, obra con disposiciones según el LTC y una salida clara por venta o alquiler. Madrid ha prorrogado su régimen especial hasta 2028, pero con el euríbor en el 3,239 % y bancos más restrictivos, el calendario y el capital propio marcan la viabilidad. Para dudas generales, consulta nuestras preguntas frecuentes.
¿Estás valorando convertir un edificio de oficinas en viviendas? Estudia tu proyecto con nosotros.
Prestamo Capital (Ondara Capital, S.L.) es prestamista inmobiliario e intermediario de crédito inmobiliario, inscrito en el Banco de España con el código D552. Este artículo es informativo. Cada préstamo es análisis único. No constituye oferta vinculante ni asesoramiento financiero.