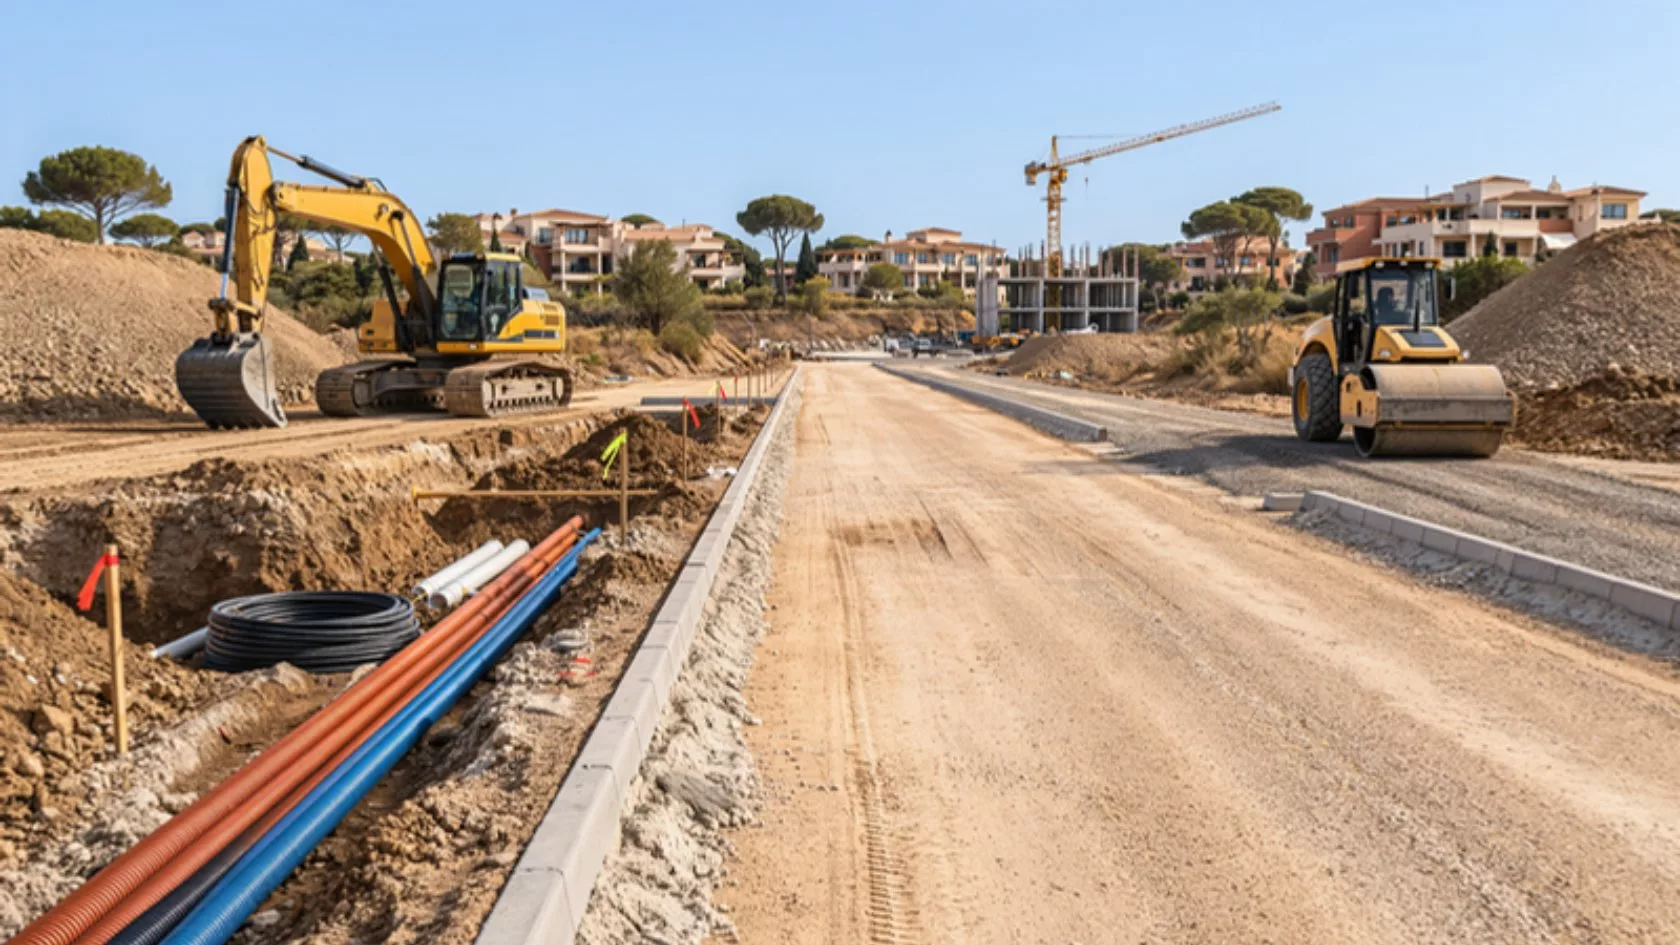
Financiar suelo en gestión (suelo urbanizable o en urbanización, todavía sin licencia de obra) es hoy uno de los cuellos de botella del promotor: la banca apenas presta en esta fase porque la normativa europea de solvencia pondera estos préstamos al 150 %. La alternativa más habitual es la financiación privada con garantía inmobiliaria, con LTV prudente y salida clara.
En esta guía explicamos qué está pasando en noviembre de 2026, por qué el suelo es la fase más difícil de financiar, qué alternativas existen, un ejemplo ilustrativo con números y los riesgos que conviene vigilar antes de firmar.
Tendencias: qué está pasando
El debate sobre el suelo ha vuelto al centro del sector: los promotores señalan la gestión urbanística y la falta de financiación como los principales frenos para producir vivienda.
- Plan Estatal de Vivienda 2026-2030 con 7.000 millones de euros (idealista/news, 16 de noviembre de 2026). En el encuentro del sector en Simed, las grandes promotoras calificaron el presupuesto de insuficiente y pidieron que el dinero público financie la urbanización de suelo, según la crónica de idealista/news. Uno de los ponentes atribuyó la falta de crédito bancario para suelo a la normativa europea que trata su desarrollo como especulativo.
- Plazos de transformación de suelo de uno a 25 años (EjePrime, 16 de noviembre de 2026). Según EjePrime, convertir suelo en finalista supera en muchos casos los diez años, y el sector pide ventanilla única y control de plazos al próximo Gobierno.
- Euríbor a un año en el 3,239 % en octubre (Banco de España, noviembre de 2026). La nota del Banco de España sitúa el índice 1,052 puntos por encima de hace un año, lo que encarece el coste de mantener suelo financiado durante la gestión.
- BCE: facilidad de depósito en el 2,50 % desde el 16 de septiembre de 2026. Según CaixaBank Research, recogido por Rankia el 3 de noviembre de 2026, el mercado asigna un 80 % de probabilidad a una subida al 2,75 % en la reunión del 17 de diciembre de 2026.
Por qué la banca no financia suelo en gestión
La banca no financia suelo en gestión porque, desde la entrada en aplicación del CRR3 en 2025, estos préstamos se clasifican como exposiciones ADC (adquisición, desarrollo y construcción) con una ponderación de riesgo general del 150 %, frente al 100 % de un préstamo corporativo estándar.
El artículo 126 bis del Reglamento de Requerimientos de Capital permite rebajar esa ponderación al 100 % solo en promociones residenciales que cumplan alguna de estas condiciones, concretadas por las Directrices EBA/GL/2025/03 de la Autoridad Bancaria Europea, aplicables desde el 4 de noviembre de 2025:
- Preventas con depósito sustancial: el depósito en efectivo del comprador, que pierde si rescinde, debe ser igual o superior al 10 % del precio de venta.
- Capital aportado por el promotor: igual o superior al 25 % del valor del inmueble residencial una vez terminado (20 % en vivienda social). Computan, entre otros, el efectivo invertido, los costes ya pagados y el propio suelo valorado a mercado.
Un suelo en gestión casi nunca tiene preventas, porque todavía no hay proyecto ni licencia. Por eso queda en el 150 %, consume más capital del banco y, en la práctica, se queda fuera del apetito de riesgo de la mayoría de entidades.
| Préstamo de 1.000.000 € | Ponderación | Activos ponderados por riesgo | Capital mínimo del banco |
|---|---|---|---|
| Suelo en gestión (ADC general) | 150 % | 1.500.000 € | 120.000 € |
| Promoción residencial con preventas o 25 % de capital propio | 100 % | 1.000.000 € | 80.000 € |
Con el mismo importe, el banco necesita un 50 % más de capital para el suelo. A eso se suma que el suelo no genera ingresos y que su valor depende de decisiones administrativas.
Fases del suelo y cómo se financia cada una
La financiación disponible mejora a medida que el suelo avanza en su tramitación: cuanto más cerca está de ser finalista, menor es el riesgo urbanístico y mayor el LTV que un financiador puede aceptar.
| Fase del suelo | Riesgo principal | Banca tradicional | Alternativa habitual |
|---|---|---|---|
| Urbanizable sin planeamiento aprobado | Urbanístico y de plazo | Muy improbable | Fondos propios o socios capitalistas |
| Urbanizable con planeamiento aprobado | Gestión y cargas de urbanización | Excepcional | Préstamo privado con garantía hipotecaria y LTV bajo |
| En urbanización | Coste y plazo de las obras | Limitada | Préstamo puente para cuotas de urbanización |
| Finalista con licencia solicitada | Licencia y comercialización | Posible con preventas o 25 % de capital | Préstamo puente hasta el préstamo promotor |
Si tu suelo ya es finalista, te interesa nuestra guía sobre financiación de suelo finalista; si buscas entender cuánto capital exige la banca después, revisa los fondos propios del promotor.
Alternativas para financiar suelo en gestión
Las alternativas para financiar suelo en gestión combinan capital propio, socios y deuda privada con garantía inmobiliaria, y la clave está en ajustar el plazo del préstamo al calendario urbanístico real.
- Préstamo privado con garantía hipotecaria sobre el propio suelo. Se valora el suelo en su situación actual, no como finalista, y se aplica un LTV prudente.
- Garantía adicional sobre otro activo. Si el promotor o la empresa tienen un inmueble terminado libre de cargas, puede aportarse como garantía para liberar liquidez sin vender. Es la vía del préstamo puente.
- Financiación de las cuotas de urbanización. Préstamo de plazo corto que cubre las derramas de la junta de compensación hasta la recepción de las obras.
- Socio capitalista o coinversión. Diluye la participación, pero reduce la deuda en la fase de mayor incertidumbre.
- Deuda privada inmobiliaria. Fondos y prestamistas no bancarios no están sujetos al CRR y pueden asumir este riesgo con otro precio; lo explicamos en deuda privada inmobiliaria para promotores.
Ejemplo ilustrativo: préstamo para cuotas de urbanización
Un promotor tiene un suelo urbanizable con planeamiento aprobado tasado en 3.000.000 € y debe pagar 1.200.000 € de cuotas de urbanización en los próximos 18 meses. Supongamos un tipo de mercado hipotético del 10 % anual y una comisión de apertura del 2 %, solo a efectos del ejemplo.
| Concepto | Importe |
|---|---|
| Valor actual del suelo | 3.000.000 € |
| Préstamo solicitado (LTV del 40 %) | 1.200.000 € |
| Intereses de 18 meses al 10 % anual | 180.000 € |
| Comisión de apertura del 2 % | 24.000 € |
| Coste financiero total | 204.000 € |
| Alternativa: vender el suelo con un 20 % de descuento | 600.000 € de valor perdido |
| Valor estimado como finalista (hipótesis) | 4.500.000 € (el préstamo supone un LTV del 26,7 %) |
En este caso, financiar la urbanización cuesta menos que malvender el suelo y permite capturar la revalorización al pasar a finalista. Pero el cálculo solo funciona si el plazo se cumple: cada trimestre adicional suma 30.000 € de intereses en este supuesto.
Riesgos de financiar suelo en gestión
El principal riesgo de financiar suelo en gestión es el plazo: si la tramitación se alarga, los intereses se acumulan sobre un activo que no genera ingresos y la salida prevista puede retrasarse.
- Retrasos urbanísticos: recursos, informes sectoriales o cambios de planeamiento pueden ampliar plazos durante años.
- Sobrecostes de urbanización: el coste de las obras puede superar lo previsto y elevar las derramas.
- Tipos de interés: con el Euríbor en el 3,239 % en octubre de 2026 y una posible subida del BCE en diciembre, conviene estresar el coste financiero.
- Valoración: el suelo es el activo más sensible al ciclo; consulta cómo evoluciona el precio del suelo urbano en 2026.
- Pérdida de la garantía: si no se devuelve el préstamo, el prestamista puede ejecutar la hipoteca. Por eso es imprescindible una estrategia de salida realista.
Cómo te ayuda Préstamo Capital
En Préstamo Capital estudiamos cada operación de forma individual: nuestro equipo de abogados, tasadores y gestores financieros analiza el planeamiento, las cargas y la salida del préstamo antes de proponer una estructura. Ofrecemos condiciones competitivas, trato directo con inversores y agilidad en plazos acordes a cada proyecto, para operaciones a partir de 100.000 €. Conoce más sobre quiénes somos o sobre nuestro préstamo promotor.
Preguntas frecuentes sobre financiar suelo en gestión
¿Por qué los bancos no financian suelo en gestión?
Porque la normativa europea de solvencia (artículo 126 bis del Reglamento de Requerimientos de Capital, CRR3) clasifica estos préstamos como exposiciones ADC con una ponderación de riesgo del 150 %. Eso obliga al banco a reservar más capital que en un préstamo corporativo ordinario, y el suelo sin licencia no genera ingresos para pagar.
¿Qué es una exposición ADC?
Es la financiación de adquisición de suelo, desarrollo y construcción de inmuebles (Acquisition, Development and Construction). Desde 2025, el CRR3 le asigna una ponderación general del 150 %, que puede bajar al 100 % en promociones residenciales con preventas con depósito de al menos el 10 % o con capital del promotor de al menos el 25 % del valor final.
¿Cuánto capital propio pide la banca para financiar suelo?
No hay una cifra única, pero las Directrices de la Autoridad Bancaria Europea (EBA/GL/2025/03, aplicables desde el 4 de noviembre de 2025) consideran adecuado un capital aportado por el promotor igual o superior al 25 % del valor del inmueble residencial terminado, y del 20 % en vivienda social.
¿Puedo pedir un préstamo con garantía hipotecaria sobre suelo urbanizable?
Sí. La financiación privada con garantía hipotecaria puede aceptar suelo urbanizable o en urbanización como garantía, con un LTV más prudente que sobre un inmueble terminado. Se analiza el planeamiento aprobado, las cargas urbanísticas pendientes, el valor del suelo y, sobre todo, la estrategia de salida del préstamo.
¿Cuánto tarda en convertirse un suelo en finalista?
Depende del planeamiento y de la administración. Según promotores citados por EjePrime el 16 de noviembre de 2026, transformar suelo en finalista puede llevar de uno a 25 años y en muchos casos supera los diez, por lo que la financiación debe prever holguras de plazo.
En resumen
Financiar suelo en gestión es difícil en la banca porque el CRR3 pondera estos préstamos al 150 %, y en noviembre de 2026 el sector reclama soluciones para la urbanización mientras el Euríbor se mantiene por encima del 3 %. La financiación privada con garantía inmobiliaria, con LTV prudente, plazo con holgura y una salida clara, permite avanzar el suelo hasta finalista sin malvenderlo.
¿Tienes un suelo en gestión o en urbanización que necesita liquidez? Estudia tu proyecto con nosotros.
Prestamo Capital (Ondara Capital, S.L.) es prestamista inmobiliario e intermediario de crédito inmobiliario, inscrito en el Banco de España con el código D552. Este artículo es informativo. Cada préstamo es análisis único. No constituye oferta vinculante ni asesoramiento financiero.