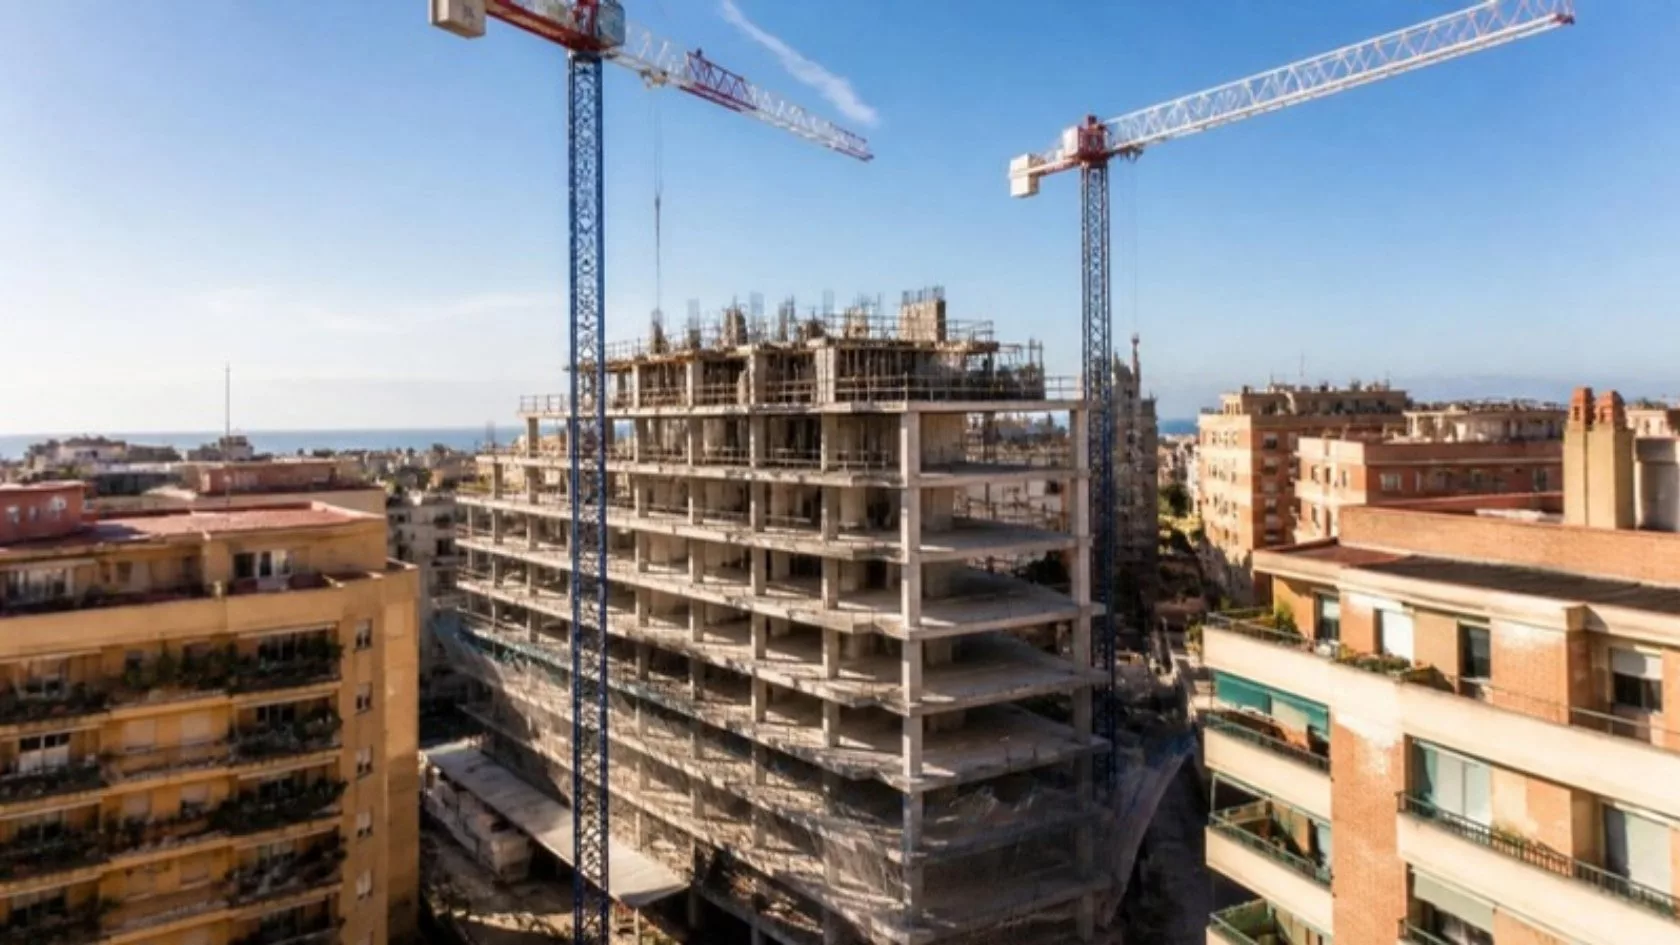

La financiación WIP de obra en curso es un préstamo con garantía inmobiliaria pensado para terminar una promoción o una rehabilitación que ya está empezada —o parada— cuando la financiación inicial no alcanza: sirve para pagar la obra pendiente, ordenar deudas con constructoras o proveedores y llegar hasta el final de obra, la venta o el refinanciamiento con un préstamo bancario.
En este artículo explicamos qué es la financiación WIP (del inglés work in progress), cuándo tiene sentido para un promotor, cómo se analiza una obra parada, qué garantía se pide, qué estructura y plazos orientativos suele tener y qué riesgos hay que valorar antes de firmar.
Por qué se paran las obras (y por qué importa en 2026)
El sector está construyendo más. Según el Consejo Superior de los Colegios de Arquitectos de España (CSCAE), en el primer semestre de 2026 se visaron 72.056 viviendas de obra nueva, un 21,36% más que en el mismo periodo de 2025 (dato difundido el 15 de septiembre de 2026). Más proyectos en marcha significa también más obras expuestas a desviaciones de coste y de calendario.
Al mismo tiempo, el coste del dinero ha vuelto a subir: el Banco Central Europeo elevó el 10 de septiembre de 2026 sus tipos de interés en 25 puntos básicos, con la facilidad de depósito en el 2,50% desde el 16 de septiembre. Y, según el Informe de Estabilidad Financiera de primavera de 2026 del Banco de España, el crédito bancario a la construcción y a las actividades inmobiliarias sigue en niveles cercanos a sus mínimos históricos, pese a encadenar varios trimestres de ligero crecimiento.
Las causas más habituales de una obra parada son:
- Sobrecostes de materiales, mano de obra o instalaciones que agotan el presupuesto.
- Problemas con la constructora: concurso, abandono o conflicto sobre certificaciones.
- Disposiciones del préstamo promotor bloqueadas porque no se cumplen hitos, preventas o aportación de fondos propios.
- Retrasos administrativos (modificados de licencia, primera ocupación) que alargan el calendario más allá del plazo de la financiación inicial.
- Cambios en el plan de negocio: pasar de venta a alquiler, o un socio que sale del proyecto.
Qué es la financiación WIP y cómo funciona
La financiación WIP es un préstamo a corto o medio plazo que toma como garantía el propio activo en construcción (suelo más obra ejecutada) y, si hace falta, otros inmuebles del promotor. A diferencia del préstamo promotor bancario clásico, que se concede antes de empezar y se va disponiendo por certificaciones, la financiación WIP entra a mitad de camino: cuando ya hay obra hecha y lo que falta es terminarla.
Para qué se puede usar
- Pagar la obra pendiente hasta el final de obra.
- Cancelar o refinanciar deudas con proveedores, constructora o un préstamo anterior que bloquea la hipoteca.
- Cubrir costes de licencias, legalizaciones y acometidas.
- Dar margen hasta que el proyecto sea «bancable» de nuevo (preventas, final de obra) o hasta la venta de las unidades.
Para quién está pensada
Sobre todo para pymes promotoras con proyectos residenciales de tamaño medio, sociedades patrimoniales que rehabilitan un edificio, y compradores que adquirieron un inmueble para reformarlo y se han quedado sin liquidez a mitad de obra. Si eres una sociedad, puedes ver el resto de soluciones en préstamos para empresas, y si tu proyecto está en fase de suelo o arranque, en el préstamo promotor.

Estructura y plazos orientativos de la financiación de obra en curso
Cada operación se estructura a medida, pero estos son los rangos orientativos con los que trabajamos en financiación WIP:
| Elemento | Rango orientativo |
|---|---|
| Importe | De 500.000 € a 10 millones de euros (muchas operaciones de pymes, entre 500.000 € y 3 millones) |
| Plazo | De 12 a 24 meses |
| Garantía | Hipoteca sobre el suelo y la obra ejecutada; en ocasiones, garantía adicional sobre otros inmuebles |
| Disposición | Por tramos, ligada a certificaciones de obra verificadas por un técnico |
| Amortización | Habitualmente al vencimiento (bullet), con pago de intereses periódico o carencia durante la obra |
| Salida prevista | Venta de unidades, subrogación o refinanciación bancaria tras el final de obra |
Estos rangos son orientativos y no constituyen una oferta: el importe final depende del valor de la garantía, del coste pendiente de obra y de la solidez de la salida.
Requisitos y garantía: cómo se analiza una obra parada
En la financiación WIP lo que más pesa no es el historial bancario del promotor, sino la calidad del activo y la viabilidad de terminarlo. El análisis suele cubrir:
- Situación jurídica: nota simple, cargas, licencia de obras en vigor y posibles embargos o anotaciones.
- Estado real de la obra: informe técnico con el porcentaje ejecutado, calidad de lo construido y patologías.
- Presupuesto pendiente: coste para terminar, con un margen de contingencia razonable, y quién va a ejecutarlo.
- Valoración: valor actual y valor estimado a final de obra, idealmente por una sociedad de tasación homologada.
- Salida: plan de ventas, preventas existentes, estudio de mercado de la zona o carta de interés de un banco para refinanciar.
- Deudas vivas: qué acreedores hay que cancelar para que la nueva hipoteca quede en el rango adecuado.
Es fundamental entender que el préstamo se garantiza con el inmueble: si no se devuelve, el acreedor puede ejecutar la garantía y el promotor puede perder el activo.
Costes y TAE: qué hay que comparar
La financiación alternativa para obra en curso suele ser más cara que un préstamo promotor bancario, porque asume un riesgo que la banca no quiere asumir en ese momento. Además del tipo de interés, hay que sumar comisión de apertura, tasación, informe técnico de seguimiento, notaría, registro e impuestos. Por eso conviene comparar siempre la TAE o el coste total de cada oferta y no solo el tipo nominal, y calcular si el margen de la promoción soporta ese coste durante todo el plazo, incluidos posibles retrasos.
Las condiciones generales de nuestros productos están en condiciones y tarifas.
Banca vs financiación alternativa para una obra en curso
| Aspecto | Banca tradicional | Financiación alternativa WIP |
|---|---|---|
| Obra parada o con incidencias | Suele rechazar o exigir reestructuración completa | Es precisamente su caso de uso |
| Preventas | Habitualmente exigidas | Se valoran, pero no siempre son imprescindibles |
| Coste | Menor | Mayor |
| Análisis | Centrado en solvencia y fondos propios | Centrado en la garantía, el coste pendiente y la salida |
| Estructura | Más estandarizada | Más flexible (bullet, carencia, tramos) |
En muchos casos ambas se complementan: la financiación WIP permite terminar la obra y, una vez acabada, el proyecto vuelve a encajar en la banca. Si lo que necesitas es liquidez temporal mientras vendes otro activo, puede encajar mejor un préstamo puente.
Paso a paso para desbloquear una obra parada
- Diagnóstico: reúne licencias, contrato de obra, certificaciones, presupuesto pendiente y deudas.
- Informe técnico independiente del estado de la obra y del coste real para terminar.
- Plan de salida realista (venta, alquiler o refinanciación) con calendario y escenarios de retraso.
- Solicitud de estudio a varios financiadores y comparación de costes totales.
- Firma ante notario e inscripción de la hipoteca; disposición por tramos según avance la obra.
- Seguimiento de certificaciones hasta el final de obra y ejecución de la salida.
Preguntas frecuentes
¿Qué significa WIP en financiación inmobiliaria?
Work in progress, es decir, obra en curso. Se refiere a financiar un proyecto ya iniciado para poder terminarlo.
¿Se puede financiar una obra parada con la constructora en concurso?
Puede estudiarse, pero requiere aclarar la situación jurídica, las cargas y quién terminará la obra. Cada caso se analiza de forma individual.
¿Necesito preventas para una financiación WIP?
Ayudan a demostrar la salida, aunque no siempre son imprescindibles. Se valora el conjunto: garantía, coste pendiente y mercado.
¿Qué pasa si la obra se retrasa más de lo previsto?
Aumenta el coste financiero y puede ser necesario renegociar el plazo. Por eso es clave prever un colchón de tiempo y de presupuesto desde el inicio.
¿Qué riesgo asumo como promotor?
El inmueble responde de la deuda: si no se devuelve el préstamo, se puede perder el activo. Valora bien la viabilidad antes de firmar.
En resumen
La financiación WIP de obra en curso permite terminar una promoción o rehabilitación parada cuando la banca no acompaña, con el propio activo como garantía, disposición por tramos y un plazo orientativo de 12 a 24 meses. Con más obra en marcha y tipos al alza en 2026, planificar bien el coste pendiente y la salida es decisivo. Es una financiación más cara que la bancaria, así que compara la TAE y el coste total, y asegúrate de que el margen del proyecto lo soporta.
¿Tienes una obra en curso o parada? Solicita un estudio de tu proyecto y analizaremos tu operación.
Este artículo tiene carácter informativo y no constituye asesoramiento financiero ni una oferta vinculante. La concesión de cualquier préstamo está sujeta al análisis de la operación y de la garantía. Un préstamo con garantía inmobiliaria implica que el inmueble responde de la deuda: antes de firmar, compara ofertas y revisa la TAE y todas las condiciones.