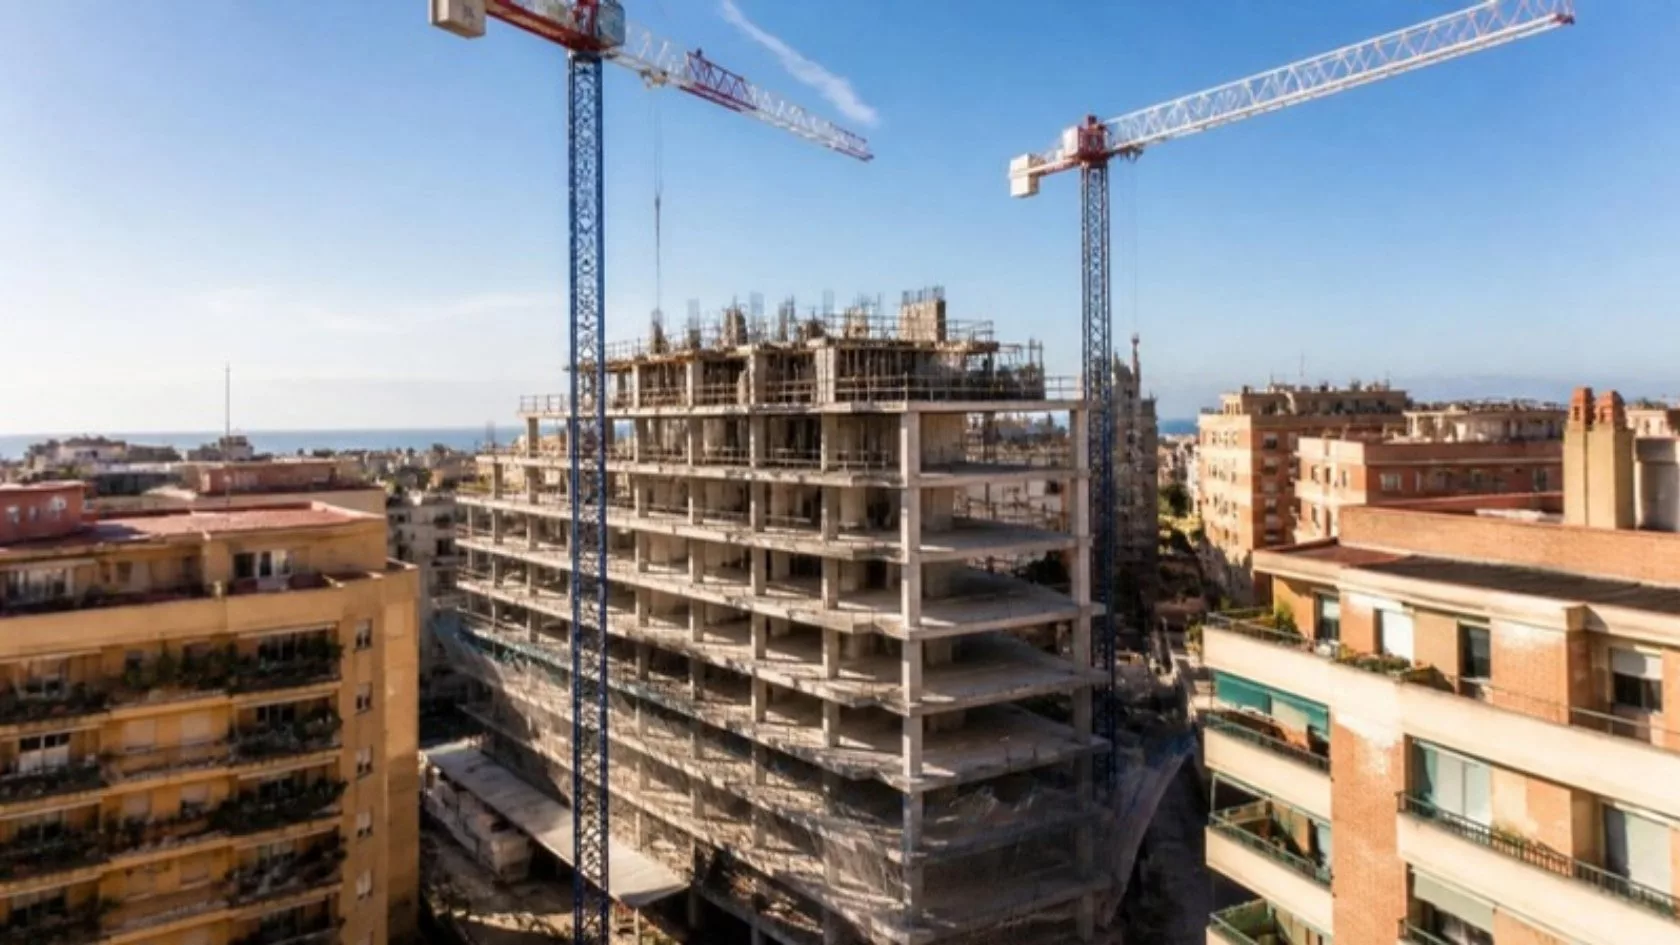
Para financiar sobrecostes de obra sin paralizar una promoción, el promotor tiene básicamente cuatro vías: ampliar el préstamo promotor (si el banco acepta revisar el presupuesto), aportar más fondos propios, negociar con la constructora o cubrir el desfase con un préstamo puente con garantía inmobiliaria sobre otro activo. La clave es actuar antes de que la desviación bloquee las disposiciones del préstamo y la obra se detenga.
En otoño de 2026 la pregunta ya no es teórica: los materiales y la energía se han encarecido con fuerza en el primer semestre, la inflación repunta y el Euríbor está en máximos de dos años. En esta guía explicamos de dónde vienen los sobrecostes, qué opciones de financiación existen, cuánto pesan en el margen con un ejemplo numérico ilustrativo y qué riesgos conviene vigilar.
Tendencias: qué está pasando
- Materiales y energía, al alza en 2026 (septiembre de 2026). Según datos del Instituto Valenciano de la Edificación recogidos por la asociación de constructoras ANCI, entre enero y julio los materiales bituminosos subieron un 38 %, la energía un 37 %, el aluminio y el acero corrugado un 19 % y los cerámicos un 11 %. En edificación, el impacto acumulado se sitúa entre el 4 % y el 5 % (El Conciso, 10/09/2026).
- La inflación repunta al 4,9 % (INE, 29 de septiembre de 2026). El indicador adelantado del IPC sitúa la tasa anual de septiembre en el 4,9 %, seis décimas más que en agosto, con la subyacente en el 3,1 % (INE, IPC adelantado septiembre 2026).
- El Euríbor promedia un 3,247 % en septiembre de 2026. Son 0,293 puntos más que en agosto (2,954 %, según el Banco de España) y más de un punto por encima de septiembre de 2025. Cada mes de retraso en obra cuesta más intereses (Hipotecas.me, septiembre de 2026).
- Ventas que frenan, precios que suben. Según el Consejo General del Notariado, en julio de 2026 la compraventa de viviendas cayó un 11 % interanual (65.395 operaciones), séptimo mes consecutivo de descenso, mientras el precio medio subió un 7,7 % hasta 2.112 €/m² (Alimarket). Y el crédito bancario a la construcción bajó un 2,2 % en el segundo trimestre, frente al +3,9 % del conjunto de actividades productivas (Finantres, con datos del Banco de España, 28/09/2026).
Lectura para el promotor: costes de ejecución más altos, financiación más cara y bancos más selectivos con el sector. Es el escenario en el que un sobrecoste del 4-5 % puede convertirse en un problema de liquidez si no se planifica.
Por qué aparecen los sobrecostes de obra en una promoción
Los sobrecostes en una promoción inmobiliaria rara vez tienen una única causa. Las más habituales:
- Precio de materiales y energía por encima del presupuesto de ejecución material con el que se contrató la obra.
- Contratos sin fórmula de revisión de precios o con topes que la constructora considera insuficientes, lo que acaba en reclamaciones o en ritmos de obra más lentos.
- Modificados de proyecto: cambios de calidades, exigencias técnicas o municipales sobrevenidas.
- Retrasos (licencias, suministros, subcontratas) que alargan el periodo de intereses y costes de estructura.
- Falta de mano de obra, que encarece las partidas y alarga los plazos.
El problema financiero no es solo el importe. El préstamo promotor bancario suele disponerse por certificaciones de obra contra un presupuesto aprobado: si el coste real supera ese presupuesto, el banco puede exigir que el promotor aporte primero la diferencia con fondos propios antes de liberar nuevas disposiciones.

Cómo financiar sobrecostes de obra: opciones comparadas
| Opción | Cuándo encaja | Ventajas | Inconvenientes |
|---|---|---|---|
| Ampliación del préstamo promotor | Desviación moderada y preventas sólidas | Coste normalmente más bajo; misma estructura | Nueva tasación y aprobación; plazos de análisis bancario; puede no aceptarse |
| Más fondos propios o socios | Promotor con liquidez o socio inversor | Sin coste financiero explícito | Inmoviliza caja o diluye la participación en el proyecto |
| Negociación con la constructora | Sobrecoste repartible o aplazable | Reduce la necesidad de financiación | Riesgo de conflicto y de ralentización de la obra |
| Préstamo puente con garantía sobre otro inmueble | Hace falta liquidez rápida y existe un activo libre o con poca carga | Agilidad; no depende de la obra en curso; plazos acordes al proyecto | Coste superior al bancario; se arriesga el activo aportado |
| Deuda privada sobre la propia promoción | El banco no amplía y el proyecto es viable | Flexibilidad de estructura | Requiere coordinación con la deuda existente y su rango hipotecario |
Préstamo puente para sobrecostes de obra
Cuando el banco no amplía o tarda más de lo que la obra puede esperar, muchos promotores recurren a un préstamo puente con garantía hipotecaria sobre otro activo (un local, una nave, un solar o viviendas terminadas en stock). Se devuelve con las entregas de la promoción o con la venta del activo aportado. Si la obra ya está detenida, el enfoque es distinto: lo explicamos en nuestra guía de financiación de obra en curso (WIP).
Ejemplo numérico: cuánto pesa un sobrecoste en el margen
Ejemplo ilustrativo e hipotético, calculado con Python, de una promoción de 24 viviendas: obra 4.800.000 €, suelo 1.800.000 €, otros costes 900.000 € (coste total 7.500.000 €) y ventas previstas de 9.600.000 €. El préstamo promotor dispuesto es de 4.000.000 € a Euríbor de septiembre (3,247 %) más un diferencial supuesto del 2 %.
| Escenario | Coste total | Margen | Margen s/ ventas |
|---|---|---|---|
| Base (sin desviación) | 7.500.000 € | 2.100.000 € | 21,9 % |
| A. Sobrecoste del 5 % (240.000 €) cubierto con puente; coste financiero supuesto del 6 % del importe | 7.754.400 € | 1.845.600 € | 19,2 % |
| B. Sobrecoste del 5 % sin financiación: obra parada 4 meses (69.960 € de intereses extra) | 7.809.960 € | 1.790.040 € | 18,6 % |
| C. Sobrecoste del 8 % (384.000 €) y 4 meses de parada | 7.953.960 € | 1.646.040 € | 17,1 % |
Conclusión del ejemplo: en este caso, financiar el desfase cuesta menos que parar, y eso sin contar lo que no aparece en la tabla (penalizaciones con compradores, deterioro de la obra, pérdida de preventas o reclamaciones de la constructora). Cada promoción tiene sus números: el ejercicio útil es hacer este cálculo antes de que la desviación se materialice.
Paso a paso para gestionar un sobrecoste antes de que bloquee la obra
- Cuantifica la desviación partida por partida con la dirección facultativa y la constructora.
- Revisa el contrato de obra: cláusulas de revisión de precios, modificados y penalizaciones.
- Habla pronto con tu banco: comunica la desviación y pide por escrito qué exigiría para ampliar o seguir disponiendo.
- Actualiza el plan de tesorería con el nuevo calendario de certificaciones, entregas y cobros.
- Identifica activos libres que puedan servir de garantía para un puente si el banco no llega a tiempo.
- Compara el coste total de cada alternativa con el coste de parar, como en el ejemplo anterior.
Riesgos de financiar sobrecostes de obra
- Sobreendeudamiento: si el margen se estrecha y las ventas se retrasan, la deuda adicional puede comprometer la devolución.
- Riesgo sobre la garantía: en un préstamo con garantía hipotecaria, el impago puede acabar en ejecución y pérdida del inmueble aportado.
- Conflicto entre acreedores: una nueva carga sobre la promoción puede requerir autorización del banco y ordenar rangos hipotecarios.
- Salida más lenta de lo previsto: con compraventas a la baja, el plazo de comercialización puede alargarse y con él el coste financiero.
- Más subidas de tipos: con la inflación en el 4,9 %, no puede descartarse que la financiación variable siga encareciéndose.
Cómo te ayuda Préstamo Capital
En Préstamo Capital (Ondara Capital) estudiamos cada operación con un equipo de abogados, tasadores y gestores financieros, y analizamos tanto la promoción como el activo que se aporta en garantía. Trabajamos operaciones a partir de 100.000 € para promotores, empresas y profesionales a través del préstamo promotor y el préstamo puente, con condiciones competitivas, trato directo con inversores, agilidad y plazos acordes a cada proyecto. Financiamos proyectos de triple dígito en plazo. Conoce más sobre quiénes somos.
Preguntas frecuentes sobre cómo financiar sobrecostes de obra
¿El banco está obligado a ampliar el préstamo promotor si sube el coste de la obra?
No. La ampliación depende de un nuevo análisis de riesgo y, normalmente, de una tasación actualizada. Puede aceptarla, condicionarla a más fondos propios o rechazarla.
¿Puedo pedir un préstamo puente si ya tengo un préstamo promotor?
Sí, sobre todo si la garantía es otro inmueble distinto de la promoción. Si la garantía fuera la propia promoción, habría que revisar el contrato vigente y la posición del banco.
¿Qué documentación se suele pedir?
Proyecto y licencia, presupuesto inicial y desviación justificada, certificaciones de obra, contrato con la constructora, estado de preventas, plan de tesorería y documentación registral del activo que se aporta en garantía.
¿Cuánto puede subir el coste de una obra de edificación en 2026?
Depende del proyecto, pero los datos sectoriales recogidos por ANCI apuntan a un impacto acumulado de entre el 4 % y el 5 % en edificación entre enero y julio de 2026.
¿Es mejor parar la obra que endeudarse más?
No siempre. Parar también cuesta: intereses, costes de estructura y riesgo comercial. Conviene comparar ambos escenarios con números, como en el ejemplo de esta guía.
En resumen
Con materiales y energía al alza, inflación del 4,9 % y el Euríbor por encima del 3,2 %, los sobrecostes de obra son un riesgo real para cualquier promotor en 2026. Para financiar sobrecostes de obra sin parar la promoción, primero hay que cuantificarlos y hablar pronto con el banco; si no amplía a tiempo, un préstamo puente con garantía sobre otro activo puede cubrir el desfase hasta las entregas. Antes de decidir, compara el coste de financiar con el coste de parar. Te pueden interesar también nuestras guías de financiación de stock inmobiliario y de deuda privada inmobiliaria.
¿Tu promoción se ha desviado de presupuesto? Estudia tu proyecto con nosotros.
Este artículo es informativo. Cada préstamo es análisis único. No constituye oferta vinculante ni asesoramiento financiero.