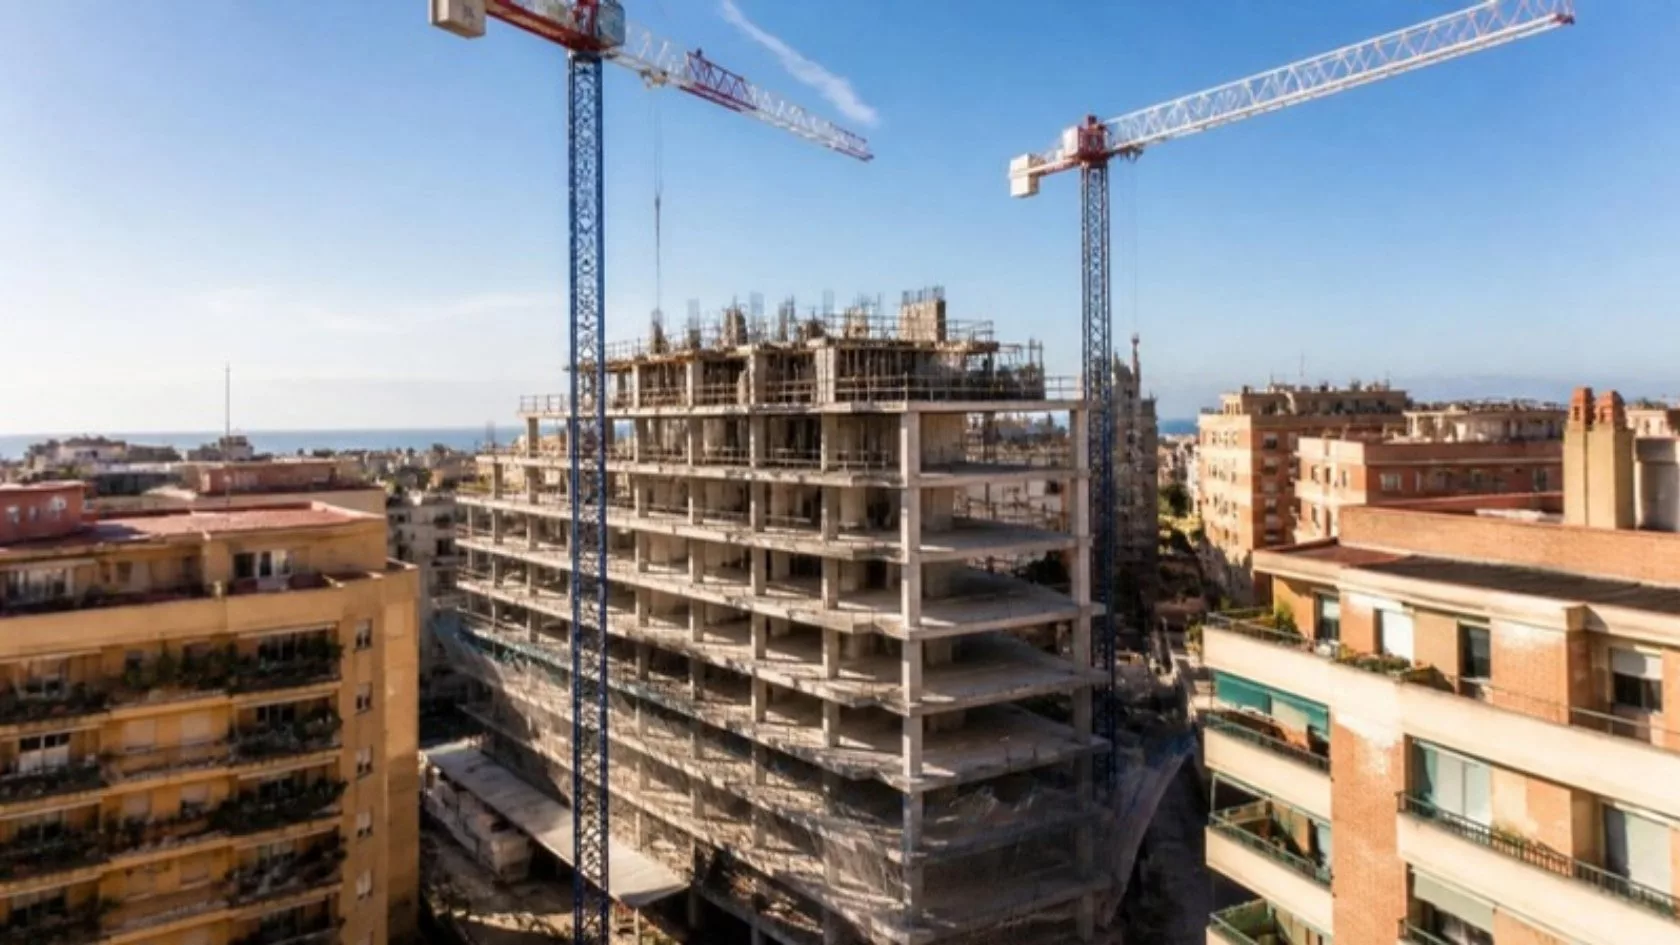
El déficit de vivienda en España ronda las 700.000-750.000 viviendas, según el Banco de España, y no se va a cerrar solo: en 2025 se crearon unos 240.000 hogares y apenas se terminaron 92.000 viviendas. Para el promotor, esto significa demanda de fondo asegurada en las zonas tensionadas, pero también un cuello de botella que ya no está tanto en las ventas como en el suelo, los costes y, sobre todo, en la financiación del capital propio que exige cada nueva promoción.
En esta guía repasamos qué dicen los últimos datos (Banco de España, INE, Ministerio y BCE, septiembre-octubre de 2026), por qué el déficit no se traduce automáticamente en más obra y qué puede hacer un promotor para financiar proyectos en este contexto, con un ejemplo numérico ilustrativo.
Tendencias: qué está pasando
- El Banco de España insiste en el problema de oferta (finales de septiembre de 2026). Su gobernador, José Luis Escrivá, descartó por ahora limitar el crédito hipotecario, consideró que las entidades están siendo «razonablemente prudentes» y advirtió de que cualquier medida no debe desincentivar la construcción. Cifró el déficit en 700.000-750.000 viviendas, con riesgo de acercarse al millón hacia 2028 (Qué!, 30/09/2026). El Informe Anual 2025 del Banco de España ya situaba el déficit acumulado 2021-2025 en 750.000 viviendas, con más de la mitad concentrado en Madrid, Barcelona, Alicante, Valencia, Murcia y Málaga (elDiario.es, 18/06/2026).
- Las compraventas siguen a la baja (INE, 25 de septiembre de 2026). En julio se inscribieron 61.417 compraventas de vivienda, un 5,1 % menos que un año antes, aunque fue la cifra mensual más alta del año. En el acumulado enero-julio, la caída es del 3 % (INE, ETDP julio 2026).
- Los visados de obra nueva crecen, pero no lo suficiente (Ministerio de Transportes, 5 de octubre de 2026). Entre enero y abril se visaron 49.863 viviendas nuevas, un 10,1 % más que en el mismo periodo de 2025; 40.254 de ellas en bloque (idealista/news, 05/10/2026). Al ritmo actual, la producción sigue muy por debajo de la creación de hogares.
- La financiación se encarece. El BCE subió los tipos 25 puntos básicos el 10 de septiembre de 2026 (facilidad de depósito al 2,50 %), segunda subida del año, y no se compromete con una senda concreta (BCE, notas de prensa). El Euríbor a 12 meses promedió un 3,247 % en septiembre, según el Banco de España.
Lectura para el promotor: hay demanda estructural, pero el comprador final tiene menos capacidad por el encarecimiento de las hipotecas, y la banca financia obra con exigencias de recursos propios más altas. El que tenga suelo, proyecto y capital disponible en el momento adecuado estará mejor posicionado.
Por qué el déficit de vivienda no se traduce en más obra
Si faltan viviendas, ¿por qué no se construyen más? Los datos y los propios informes oficiales señalan varios frenos que actúan a la vez:
- Suelo finalista escaso y lento: los plazos urbanísticos y de licencia alargan años el arranque de las promociones.
- Costes de construcción al alza por materiales, energía y falta de mano de obra cualificada.
- Más recursos propios exigidos: con el nuevo marco de solvencia bancaria (CRR3), la financiación de promoción residencial depende de que el promotor aporte un capital propio relevante o tenga preventas vinculantes. Según recogía la prensa especializada, el sector interpreta ese umbral en torno al 25 % del valor de la promoción (EjePrime, 18/11/2025).
- Tipos más altos: encarecen tanto el préstamo promotor como la hipoteca del comprador final, lo que puede ralentizar las preventas.
El resultado es una paradoja: demanda de fondo sólida y proyectos viables sobre el papel que no arrancan porque el promotor no llega al capital propio exigido, o porque necesita liquidez entre fases (compra de suelo, licencia, obra y entregas).

Déficit de vivienda en España: dónde se concentra la oportunidad para promotores
El déficit no es homogéneo. Según el Banco de España, más del 52 % se concentra en seis provincias. Esa heterogeneidad importa para financiar un proyecto: el análisis de riesgo de cualquier financiador mira la ubicación, la absorción esperada y el precio de venta realista, no el déficit nacional.
| Indicador | Dato reciente | Qué implica para el promotor |
|---|---|---|
| Déficit acumulado (Banco de España) | 700.000-750.000 viviendas | Demanda estructural, sobre todo en grandes áreas urbanas y costa mediterránea |
| Hogares creados vs. viviendas terminadas (2025) | 240.000 frente a 92.000 | La brecha sigue abriéndose cada año |
| Compraventas de vivienda (INE, julio 2026) | 61.417; −5,1 % interanual | El comprador final está más condicionado por el coste hipotecario: prudencia con el ritmo de ventas |
| Visados de obra nueva (ene-abr 2026) | 49.863; +10,1 % | Más proyectos en cartera y más competencia por suelo y constructoras |
| Euríbor 12 meses (septiembre 2026) | 3,247 % | Más coste financiero durante la obra: los plazos cuentan |
Financiación de proyectos inmobiliarios en un mercado con déficit
En la práctica, el promotor combina varias fuentes: préstamo promotor bancario para la obra, fondos propios o de socios para el suelo y la parte no financiada, y financiación alternativa para los huecos de liquidez. Un préstamo puente con garantía hipotecaria sobre otro activo (un local, una nave, viviendas en stock) puede ayudar a completar la aportación propia o a comprar suelo antes de que llegue la financiación definitiva. Lo explicamos en detalle en nuestra comparativa de hipoteca promotor frente a financiación alternativa y en la guía de financiación de suelo finalista.
Ejemplo numérico: cómo cubrir el capital propio de una promoción
Ejemplo ilustrativo e hipotético, calculado con Python. Una promoción con valor de venta estimado de 10.000.000 € y coste total de 8.000.000 € (margen bruto previsto: 2.000.000 €, un 20 % sobre ventas). Suponemos que la banca exige una aportación propia del 25 % del coste (2.000.000 €) y que el promotor dispone de 1.200.000 €. Le faltan 800.000 €.
| Escenario | Cómo se cubren los 800.000 € | Beneficio para el promotor | Observaciones |
|---|---|---|---|
| A. Esperar | No se cubren: la promoción no arranca | 0 € (por ahora) | Se pierde la ventana de mercado y el suelo sigue generando costes |
| B. Socio capitalista | Un socio aporta el 40 % del capital y se lleva el 40 % del beneficio | 1.200.000 € | Sin deuda adicional, pero se cede beneficio y parte del control |
| C. Préstamo puente sobre otro activo | 800.000 € a 18 meses con un coste total supuesto de 124.000 € | 1.876.000 € | Se mantiene el control; se arriesga el activo aportado en garantía |
Con un LTV ilustrativo del 45 %, el escenario C requeriría un activo en garantía valorado en torno a 1.780.000 €. La conclusión no es que una opción sea siempre mejor: depende del riesgo comercial del proyecto, del coste real de cada alternativa y de cuánto control quiera mantener el promotor. Lo útil es hacer este cálculo antes de comprometer suelo o firmar con la constructora.
Paso a paso para financiar una promoción en un mercado con déficit
- Valida la demanda local: precio de venta realista, absorción y competencia en el municipio, no la media nacional.
- Calcula el capital propio necesario con la estructura que te exigirá la banca y deja colchón para sobrecostes.
- Ordena la secuencia: compra de suelo, licencia, inicio de obra, certificaciones y entregas, con el coste financiero de cada fase.
- Identifica activos libres o con poca carga que puedan servir de garantía para un puente si hace falta.
- Estresa el escenario: qué pasa si las ventas se retrasan seis meses o el Euríbor sigue subiendo.
- Prepara la documentación (proyecto, licencia, presupuesto, estudio de mercado, nota simple y tasación) para acelerar el análisis de cualquier financiador.
Riesgos a tener en cuenta
- Ritmo de ventas: que falten viviendas no garantiza vender a cualquier precio; con compraventas a la baja y tipos al alza, la absorción puede ser más lenta de lo previsto.
- Coste financiero: si el BCE sigue subiendo tipos, la deuda variable durante la obra se encarece.
- Riesgo sobre la garantía: en un préstamo con garantía hipotecaria, el impago puede acabar en ejecución y pérdida del inmueble aportado.
- Sobreendeudamiento: apalancar todas las fases deja poco margen ante sobrecostes o retrasos de licencia.
- Riesgo regulatorio: cambios en normativa de vivienda o urbanismo pueden alterar plazos y precios; conviene seguir de cerca las medidas autonómicas y municipales.
Cómo te ayuda Préstamo Capital
En Préstamo Capital (Ondara Capital) estudiamos cada operación con un equipo de abogados, tasadores y gestores financieros, analizando tanto el proyecto como el activo que se aporta en garantía. Trabajamos con promotores, empresas y profesionales a partir de 100.000 €, con condiciones competitivas, trato directo con inversores, agilidad y plazos acordes a cada proyecto. Financiamos proyectos de triple dígito en plazo. Si quieres saber más, conoce quiénes somos y cómo afectó a la financiación la subida de tipos del BCE.
Preguntas frecuentes sobre el déficit de vivienda en España
¿Cuántas viviendas faltan en España?
El Banco de España estima un déficit de entre 700.000 y 750.000 viviendas, acumulado principalmente desde 2021, y advierte de que podría acercarse al millón hacia 2028 si no se acelera la construcción.
¿Dónde se concentra el déficit de vivienda?
Según el Banco de España, más de la mitad se concentra en seis provincias: Madrid, Barcelona, Alicante, Valencia, Murcia y Málaga.
¿Por qué no se construye más si hay demanda?
Por la falta de suelo finalista, los plazos urbanísticos, el aumento de costes de construcción, la escasez de mano de obra y unas exigencias de recursos propios más altas para obtener financiación bancaria.
¿Puede un promotor financiar parte del capital propio con un préstamo puente?
Es una opción habitual cuando dispone de otro inmueble que aportar en garantía. Hay que valorar su coste, el plazo hasta la financiación definitiva o las ventas y el riesgo sobre el activo aportado. Cada operación requiere un análisis individual.
¿Subirán más los tipos de interés?
El BCE subió tipos en junio y septiembre de 2026 y decide reunión a reunión según los datos; la próxima reunión está prevista para finales de octubre. No hay una senda garantizada en ningún sentido.
En resumen
El déficit de vivienda en España es estructural: faltan entre 700.000 y 750.000 viviendas y la producción no alcanza la creación de hogares. Para el promotor es una oportunidad, pero con condiciones: ventas más lentas, financiación más cara y más capital propio exigido. Quien planifique bien la estructura de financiación de cada fase, valide la demanda local y tenga identificadas fuentes de liquidez estará en mejor posición para aprovecharla. Te puede interesar también nuestra guía de deuda privada inmobiliaria.
¿Tienes un proyecto listo y te falta capital para arrancar? Estudia tu proyecto con nosotros.
Este artículo es informativo. Cada préstamo es análisis único. No constituye oferta vinculante ni asesoramiento financiero.