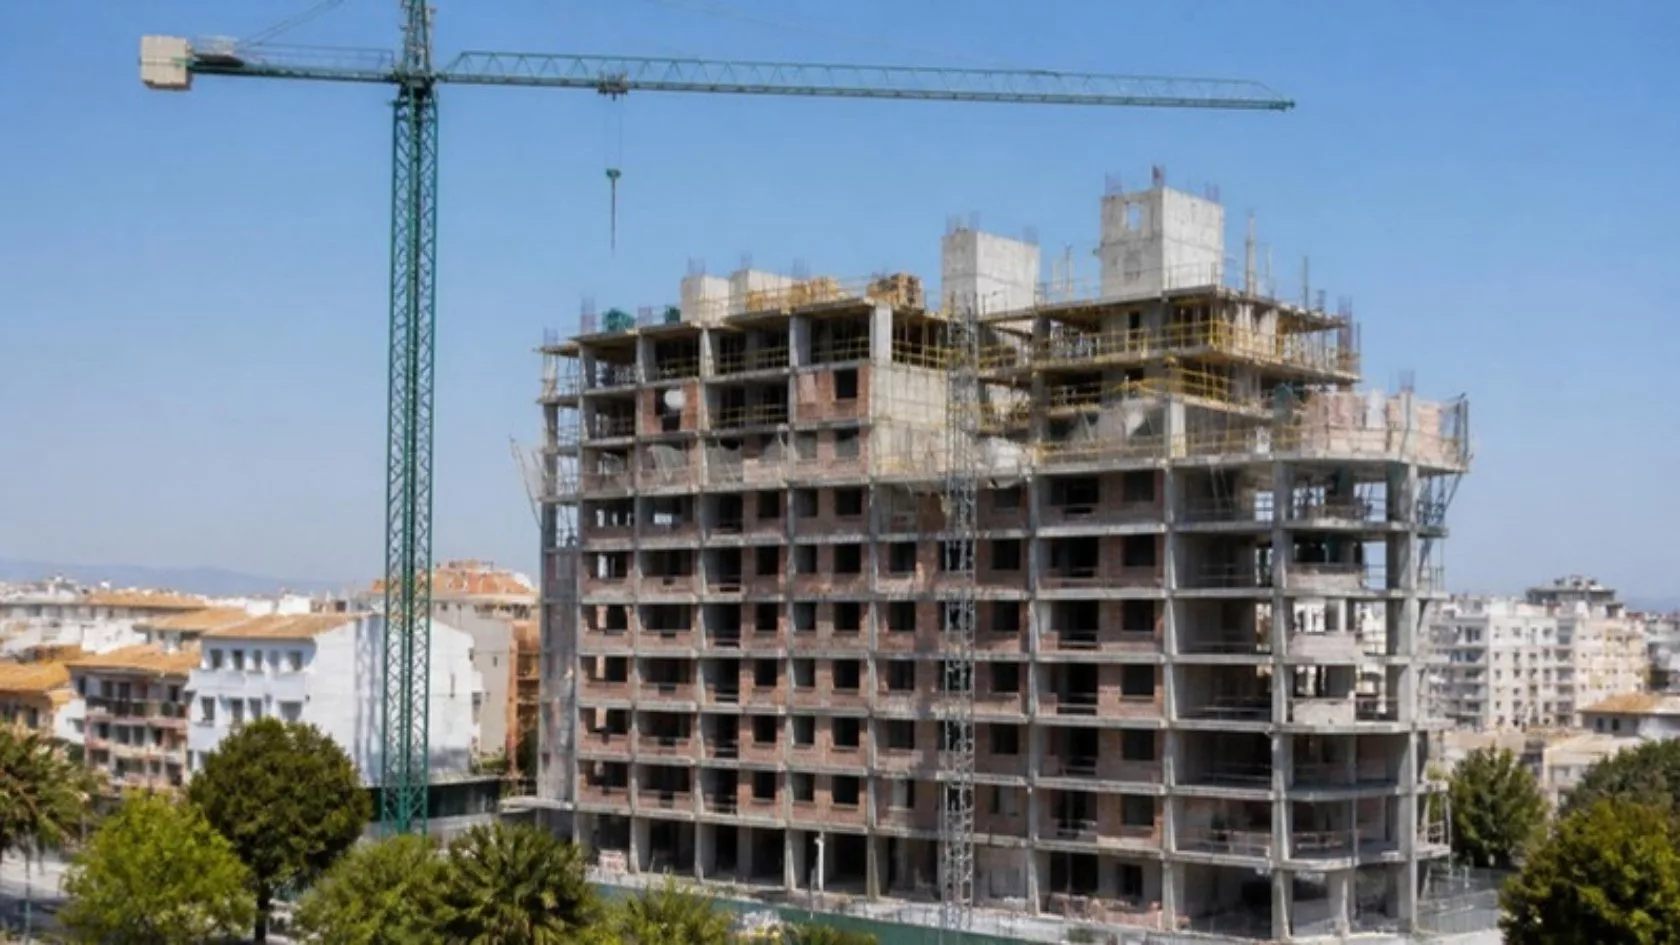
Los visados de obra nueva en 2026 crecen con fuerza: según el Consejo Superior de los Colegios de Arquitectos de España (CSCAE, 15 de septiembre de 2026), en el primer semestre se visaron 72.056 viviendas, un 21,36 % más que un año antes. Para el promotor significa más proyectos en marcha y más competencia por la financiación de cada fase.
Tendencias: qué está pasando
El repunte de los visados llega en un entorno de tipos más altos, inflación al alza y una banca más selectiva con el riesgo promotor.
- Visados de obra nueva al alza (15 de septiembre de 2026). Según el CSCAE, las 72.056 viviendas visadas entre enero y junio de 2026 suponen 12.682 más que en el mismo periodo de 2025, mientras que los visados de gran rehabilitación bajaron un 8 %, hasta 28.411 viviendas.
- Tipos oficiales más altos (10 de septiembre de 2026). El BCE subió sus tres tipos oficiales 25 puntos básicos y situó la facilidad de depósito en el 2,50 % con efectos desde el 16 de septiembre. La próxima reunión de política monetaria es el 29 de octubre de 2026.
- Euríbor cerca del 3 % (1 de septiembre de 2026). Según el Banco de España, el euríbor a un año se situó en el 2,954 % en agosto de 2026, 0,840 puntos por encima de un año antes.
- Inflación en el 4,9 % (14 de octubre de 2026). Según el INE, el IPC subió al 4,9 % en septiembre de 2026, la tasa más alta desde febrero de 2023, con la subyacente en el 3,1 %. Es una señal de presión sobre los presupuestos de obra.
Explicamos por qué la banca reduce su exposición en crédito promotor 2026: por qué la banca financia menos.
Qué indican los visados de obra nueva para el promotor
Un visado de obra nueva es la validación colegial del proyecto de ejecución y anticipa, con varios meses de adelanto, las viviendas que se empezarán a construir. Por eso es uno de los indicadores más vigilados por quienes financian promociones: más visados hoy significan más obras en curso y más necesidades de capital en los próximos 12 a 24 meses.
El dato del CSCAE tiene matices que conviene leer bien. Según el mismo informe del 15 de septiembre de 2026, la superficie residencial de obra nueva visada subió un 31,64 % en Andalucía y un 19,75 % en la Comunidad Valenciana, mientras que en Cataluña apenas avanzó un 0,89 % y en la Comunidad de Madrid cayó un 8,15 %. El crecimiento no es homogéneo, y el prestamista lo tiene en cuenta al valorar la salida comercial de cada proyecto.
Del visado a la licencia: el tramo que más liquidez consume
Entre la compra del suelo y la firma de un préstamo promotor bancario suelen pasar meses de proyecto, visado, licencia y preventas. En ese tramo el promotor ya ha pagado el suelo y los honorarios técnicos, pero todavía no dispone del crédito de obra. Es el hueco que cubren los préstamos puente con garantía del propio suelo u otros activos.

Cómo financiar una promoción por fases en 2026
Financiar una promoción en 2026 exige combinar fondos propios, financiación puente y préstamo promotor según la fase, porque cada tramo tiene un riesgo distinto y un financiador natural distinto.
| Fase | Necesidad principal | Financiación habitual | Garantía típica |
|---|---|---|---|
| Compra de suelo | Pago del solar y gastos de compra | Fondos propios y préstamo puente | Suelo u otros inmuebles |
| Proyecto, visado y licencia | Honorarios, tasas e impuestos | Fondos propios y préstamo puente | Suelo u otros inmuebles |
| Construcción | Certificaciones de obra | Préstamo promotor bancario o privado | Hipoteca sobre la promoción |
| Venta y entrega | Cancelar deuda y liberar margen | Subrogación o cancelación con ventas | Viviendas terminadas |
Con la banca exigiendo más fondos propios y un mayor porcentaje de preventas, como analizamos en fondos propios del promotor: cuánto exige la banca en 2026, el tramo previo a la construcción es el que más presión soporta. Si el suelo aún no está listo para edificar, conviene revisar también la financiación de suelo finalista.
Ejemplo ilustrativo: suelo, puente y sensibilidad a costes
Supongamos una promoción hipotética con un suelo valorado en 3.000.000 €, un presupuesto de obra de 6.000.000 €, 1.200.000 € de otros costes (honorarios, licencias, comercialización y financieros de obra) y unas ventas previstas de 12.000.000 €. El promotor obtiene un préstamo puente del 50 % del valor del suelo (1.500.000 €) durante 12 meses a un tipo hipotético de mercado del 10 % anual, con unos intereses de 150.000 €.
| Escenario de coste de obra | Coste total | Margen | Margen sobre ventas |
|---|---|---|---|
| Presupuesto inicial | 10.350.000 € | 1.650.000 € | 13,8 % |
| Obra un 5 % más cara | 10.650.000 € | 1.350.000 € | 11,2 % |
| Obra un 10 % más cara | 10.950.000 € | 1.050.000 € | 8,8 % |
La lectura es clara: con la inflación en el 4,9 %, un desvío del 10 % en la obra reduce el margen en más de un tercio. Si además la licencia se retrasa seis meses, los intereses del puente pasan de 150.000 € a 225.000 € en este ejemplo. Por eso el plazo del puente debe dimensionarse con holgura y el presupuesto, con contingencias. Lo desarrollamos en cómo financiar sobrecostes de obra.
Qué revisa un prestamista ante una promoción con visado
Un prestamista que estudia una promoción con visado reciente revisa sobre todo cinco puntos:
- Estado urbanístico: visado del proyecto, solicitud o concesión de licencia y plazos municipales previsibles.
- Valor de la garantía: tasación del suelo o de otros activos aportados y su liquidez en caso de venta.
- Presupuesto y contratista: solvencia de la constructora, partidas de contingencia y revisión de precios.
- Salida comercial: demanda en la zona, preventas y precios comparables.
- Plan de repago: cómo se cancelará el puente, normalmente con el préstamo promotor o con ventas.
Para llegar con la documentación preparada, puedes repasar nuestra guía de estructura de un préstamo puente para promotores.
Riesgos de financiar una promoción en fase de visado
Financiar una promoción antes de tener licencia y crédito de obra conlleva riesgos que el promotor debe valorar con honestidad antes de firmar.
- Retraso de la licencia: alarga el puente y encarece los intereses, como muestra el ejemplo.
- No obtener el préstamo promotor: si la banca no financia la obra, el puente debe refinanciarse o cancelarse con otros recursos.
- Sobrecostes: con la inflación en el 4,9 % (INE, septiembre de 2026), los presupuestos pueden quedarse cortos.
- Tipos variables: tras la subida del BCE de septiembre de 2026, cualquier deuda referenciada al euríbor puede encarecerse.
- Ejecución de la garantía: en caso de impago, el prestamista puede ejecutar la hipoteca y el promotor puede perder el activo aportado.
Cómo te ayuda Préstamo Capital
En Préstamo Capital estudiamos cada operación de forma individual con un equipo de abogados, tasadores y gestores financieros, y ofrecemos condiciones competitivas para financiar promociones y cubrir el tramo entre suelo, licencia y obra. Trabajamos con trato directo con inversores, a partir de 100.000 €, y financiamos proyectos de triple dígito en plazo. Puedes conocer al equipo en nosotros.
Preguntas frecuentes sobre visados de obra nueva y financiación
¿Qué es un visado de obra nueva?
Es la comprobación que hace el colegio profesional de que el proyecto de ejecución de un edificio cumple los requisitos formales y de identidad del técnico. Se tramita antes o durante la solicitud de licencia y por eso se usa como indicador adelantado de las viviendas que se van a construir en los meses siguientes.
¿Cuántos visados de obra nueva hubo en 2026?
Según el Consejo Superior de los Colegios de Arquitectos de España, en el primer semestre de 2026 se visaron 72.056 viviendas de obra nueva, un 21,36 % más que en el mismo periodo de 2025. En cambio, los visados de gran rehabilitación bajaron un 8 %, hasta 28.411 viviendas.
¿Puedo financiar una promoción antes de tener la licencia?
Sí, aunque la banca suele exigir licencia y preventas para el préstamo promotor. Antes de ese momento, el promotor puede recurrir a fondos propios o a un préstamo puente con garantía del suelo u otros inmuebles, que se cancela después con el préstamo de obra o con las ventas.
¿Cuánto se puede financiar con garantía del suelo?
Depende del valor de tasación, de la situación urbanística y de la liquidez del suelo. Un suelo con licencia y en zona con demanda admite más financiación que uno pendiente de planeamiento. Cada prestamista fija su porcentaje tras analizar la operación, por lo que no existe un máximo único.
¿Cómo afecta la subida de tipos del BCE a una promoción?
Encarece la deuda variable y los nuevos préstamos. El BCE situó la facilidad de depósito en el 2,50 % el 10 de septiembre de 2026 y el euríbor rondaba el 3 % en agosto, según el Banco de España, lo que obliga a incluir más coste financiero y contingencias en el plan de negocio.
En resumen
Los visados de obra nueva crecieron un 21,36 % en el primer semestre de 2026, según el CSCAE, pero con fuertes diferencias entre comunidades. Más proyectos significan más necesidad de liquidez entre suelo, licencia y obra, justo cuando el BCE sube tipos y la inflación presiona los costes. Planificar la financiación por fases, con margen de plazo y contingencias, es la mejor defensa del margen.
¿Tienes un proyecto con visado o licencia en trámite? Estudia tu proyecto con nosotros.
Prestamo Capital (Ondara Capital, S.L.) es prestamista inmobiliario e intermediario de crédito inmobiliario, inscrito en el Banco de España con el código D552. Este artículo es informativo. Cada préstamo es análisis único. No constituye oferta vinculante ni asesoramiento financiero.