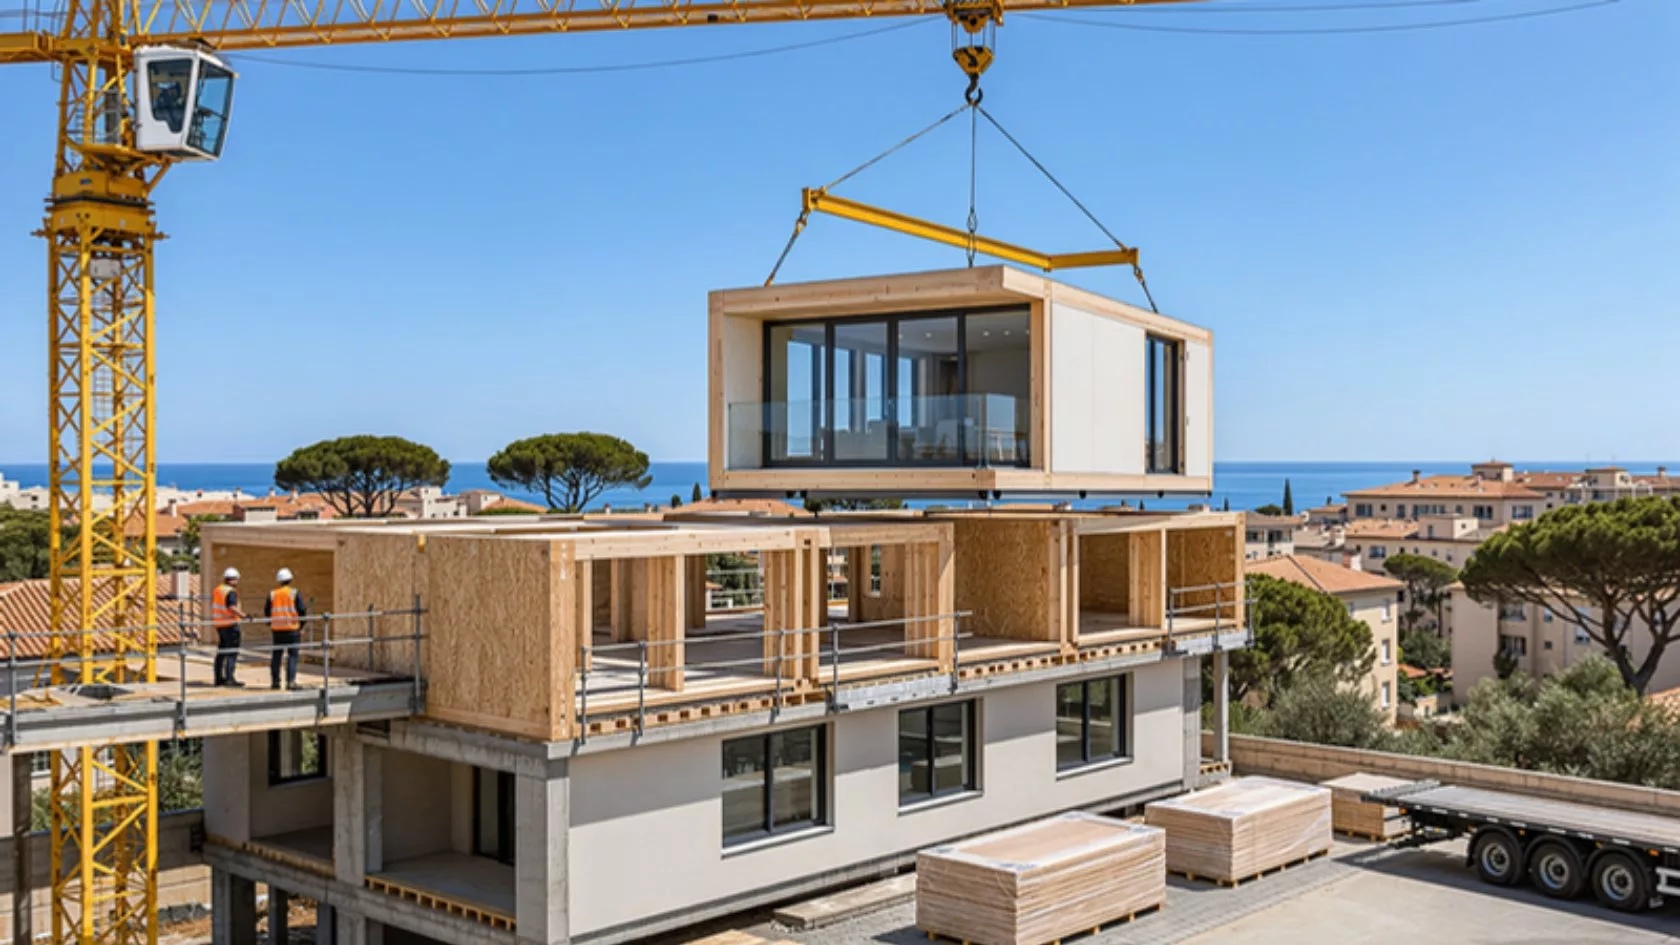
La financiación de la construcción industrializada exige adelantar dinero a la fábrica antes de que haya obra en el solar, algo que el préstamo promotor clásico no cubre bien. Desde la convalidación del Real Decreto-ley 29/2026 (BOE, 12 de noviembre de 2026), los componentes industrializados ya pueden hipotecarse y existe una línea de avales ICO de 280 millones de euros.
En esta guía explicamos qué ha cambiado en noviembre de 2026, por qué una promoción industrializada se financia de otra manera, qué garantías se pueden aportar en cada fase, cuánto puede ahorrar un calendario de obra más corto (con un ejemplo ilustrativo) y qué riesgos conviene valorar antes de firmar con una fábrica.
Tendencias: qué está pasando
La construcción industrializada ha pasado en pocas semanas de ser una apuesta de algunas promotoras a tener un marco legal y financiero propio, en un momento en que el crédito bancario es más caro y más selectivo.
- Los componentes industrializados ya son hipotecables (BOE, 7 de octubre de 2026). El artículo 15 del Real Decreto-ley 29/2026 añade a la Ley de Hipoteca Mobiliaria «el conjunto de componentes industrializados destinados a la construcción industrializada de edificios», fabricados en entorno controlado para su posterior montaje en obra. El decreto fue convalidado por el Congreso, según la Resolución de 12 de noviembre de 2026.
- Avales del Estado de hasta 280 millones de euros para fabricantes y promotores (RDL 29/2026, art. 17). El Ministerio de Vivienda podrá avalar, mediante convenio con el ICO y hasta 2040, parte de la financiación de la línea «ICO Crecimiento Construcción Industrializada para inversión y circulante» a pymes fabricantes y promotoras que usen estos sistemas.
- Bases de las ayudas del PERTE de Industrialización de la Vivienda (BOE, 10 de noviembre de 2026). La Orden VAU/1195/2026 fija tres líneas de subvención: hasta 5 millones de euros por proyecto para innovación en procesos (solo pymes), hasta 1 o 2 millones para I+D+i y hasta 50.000 € para validar productos innovadores.
- El crédito a empresas sigue encareciéndose (BCE y Banco de España, 2 de noviembre de 2026). Según la estadística de tipos de interés de septiembre de 2026, el coste sintético de los nuevos préstamos a sociedades de la zona del euro subió 13 puntos básicos, hasta el 3,90 %. Con el IPC en el 4,9 % en octubre (INE, 13 de noviembre de 2026), acortar plazos de obra pesa más en el coste financiero.
Por qué la construcción industrializada se financia de otra manera
Una promoción industrializada concentra el gasto al principio, en la fábrica, mientras que el préstamo promotor tradicional libera el dinero al final de cada mes contra certificaciones de obra ejecutada en el solar. Ese desfase es el principal problema de financiación.
En una obra convencional, el banco o el prestamista dispone fondos a medida que avanza la estructura, los cerramientos y las instalaciones, y la garantía hipotecaria sobre el solar gana valor con cada certificación (lo explicamos en cómo funcionan las certificaciones de obra en un préstamo promotor). En un sistema industrializado, la fábrica suele pedir un anticipo al firmar el pedido y pagos por hitos de fabricación, cuando en el solar apenas hay cimentación.
Tres diferencias clave para el promotor
- Calendario de pagos adelantado: una parte relevante del presupuesto se paga antes de que los módulos o paneles lleguen a la obra.
- Garantía fuera del solar: mientras se fabrican, los componentes están en una nave ajena y no forman parte del inmueble hipotecado.
- Plazo total más corto: al solapar fabricación y obra civil, la promoción puede terminarse antes y reducir los meses en que se pagan intereses.
Cómo cambia el préstamo promotor en una obra industrializada
El préstamo promotor sigue siendo la pieza central, pero hay que adaptar sus disposiciones, sus garantías y su plazo a la fabricación. Antes de pedirlo conviene tener cerrado el contrato con la fábrica, con hitos de pago, plazos de entrega y penalizaciones.
| Aspecto | Obra tradicional | Obra industrializada |
|---|---|---|
| Disposiciones | Mensuales, contra certificación de obra en el solar | Anticipo y pagos por hitos de fabricación, más montaje |
| Garantía principal | Hipoteca inmobiliaria sobre suelo y obra | Hipoteca inmobiliaria más, desde 2026, hipoteca mobiliaria sobre componentes |
| Control técnico | Visitas de obra de la tasadora o del monitor | Visitas a fábrica y a obra, trazabilidad de los componentes |
| Riesgo dominante | Retrasos y sobrecostes de ejecución | Solvencia y entrega de la fábrica |
| Plazo habitual | Más largo, fases secuenciales | Más corto, fabricación en paralelo a la obra civil |
La hipoteca mobiliaria sobre componentes: qué aporta
La reforma del artículo 12 de la Ley de Hipoteca Mobiliaria permite que lo fabricado sirva de garantía mientras está en la nave y en tránsito. Para quien financia, eso reduce el tramo «al descubierto» del anticipo; para el promotor, puede facilitar que se financie una parte mayor de los pagos a fábrica. Su eficacia dependerá de cómo se identifiquen e inscriban los componentes y de quién sea su titular en cada momento, por lo que el contrato con la fábrica debe dejar clara la transmisión de la propiedad.
Avales ICO y subvenciones: complemento, no sustituto
La línea de avales del artículo 17 y las ayudas de la Orden VAU/1195/2026 están pensadas sobre todo para pymes y para la capacidad industrial. Pueden mejorar la estructura de capital, pero sus convocatorias y convenios tienen plazos propios y no cubren la operación completa: el promotor sigue necesitando fondos propios y una financiación principal que encaje con el calendario. Lo resumimos junto al resto de medidas en qué cambia el Decreto de vivienda 29/2026 para promotores.
Ejemplo ilustrativo: cuánto puede ahorrar un plazo más corto
Acortar la obra reduce los intereses aunque el dinero se disponga antes, siempre que el calendario se cumpla. Lo vemos con un préstamo de 2.800.000 € a un tipo hipotético de mercado del 9 % anual, con intereses sobre el saldo dispuesto.
- Obra tradicional: disposiciones iguales durante 20 meses y devolución en el mes 24, tras las entregas.
- Obra industrializada: 35 % de anticipo a fábrica en el mes 1, 35 % repartido entre los meses 2 y 6, 30 % entre los meses 7 y 10, y devolución en el mes 14.
| Escenario | Plazo | Saldo medio dispuesto | Intereses totales |
|---|---|---|---|
| Obra tradicional | 24 meses | 1.691.667 € | 304.500 € |
| Obra industrializada | 14 meses | 2.140.000 € | 224.700 € |
| Industrializada con 3 meses de retraso | 17 meses | — | 287.700 € |
| Tradicional con 3 meses de retraso | 27 meses | — | 367.500 € |
En este supuesto, la obra industrializada paga unos 79.800 € menos de intereses, pese a tener un saldo medio dispuesto cerca de un 27 % mayor por el anticipo. Pero la ventaja se reduce rápido: un retraso de tres meses en el montaje o en la licencia de primera ocupación eleva los intereses hasta 287.700 €. El ahorro depende de que la fábrica entregue a tiempo. Si quieres ver cómo se relaciona el importe del préstamo con el coste total, consulta nuestra guía sobre el loan to cost (LTC) en una promoción.
Riesgos de financiar una promoción industrializada
El mayor riesgo de la construcción industrializada para el promotor no está en el solar, sino en la fábrica: si esta falla después de cobrar el anticipo, el dinero está fuera y la obra se para. Conviene revisar, como mínimo:
- Solvencia del fabricante: cuentas, cartera de pedidos y capacidad real de producción. Pide avales o seguros de caución por los anticipos.
- Titularidad de lo fabricado: sin un pacto claro, en un concurso de la fábrica los componentes pagados pueden quedar atrapados.
- Logística y montaje: transporte, grúas y accesos al solar pueden retrasar la obra; una semana de grúa parada también cuesta intereses.
- Tasación y comercialización: la tasadora y el comprador final deben conocer el sistema constructivo, sus garantías y su certificación técnica.
- Sobrecostes y cambios de proyecto: en industrializado, cambiar el diseño una vez lanzada la fabricación es caro. Lo tratamos en cómo financiar los sobrecostes de obra.
Cómo te ayuda Préstamo Capital
En Préstamo Capital estudiamos cada operación de forma individual: analizamos el contrato con la fábrica, el calendario de pagos, el suelo y la salida prevista, y buscamos una estructura de disposiciones acorde con la obra. Nuestro equipo de abogados, tasadores y gestores financieros trabaja con trato directo y plazos acordes a cada proyecto, a partir de 100.000 €. Financiamos proyectos de triple dígito en plazo y ofrecemos condiciones competitivas, pero siempre tras un análisis riguroso. Puedes conocer nuestro préstamo promotor y quiénes somos.
Preguntas frecuentes sobre la financiación de la construcción industrializada
¿Se puede pedir un préstamo promotor para una obra industrializada?
Sí. El préstamo promotor sirve también para obra industrializada, pero hay que adaptar las disposiciones a los pagos a fábrica y no solo a las certificaciones de obra en el solar. Quien financia revisará el contrato con el fabricante, sus hitos de pago, sus garantías y el calendario de montaje antes de aprobar la operación.
¿Qué es la hipoteca mobiliaria sobre componentes industrializados?
Es una garantía creada por el Real Decreto-ley 29/2026, que reformó el artículo 12 de la Ley de Hipoteca Mobiliaria. Permite hipotecar los módulos, paneles y demás componentes fabricados en entorno controlado antes de montarlos en obra, de modo que sirvan de garantía mientras están en fábrica o en tránsito.
¿Qué es la línea ICO Crecimiento Construcción Industrializada?
Es una línea de financiación del ICO para inversión y circulante de pymes fabricantes y promotoras que usen sistemas industrializados. El Real Decreto-ley 29/2026 autoriza al Ministerio de Vivienda a avalar parcialmente esa financiación por un máximo de 280 millones de euros, hasta 2040, mediante convenio con el ICO.
¿Las ayudas del PERTE de industrialización de la vivienda sirven a promotores?
Solo en parte. La Orden VAU/1195/2026, publicada en el BOE el 10 de noviembre de 2026, se dirige a sociedades con actividad en construcción industrializada y financia sobre todo innovación en procesos, I+D+i y validación de productos. La línea de innovación en procesos, de hasta 5 millones por proyecto, es solo para pymes.
¿Cuánto se ahorra en intereses con la construcción industrializada?
Depende del plazo real. En un ejemplo ilustrativo con 2,8 millones de euros al 9 % hipotético, pasar de 24 a 14 meses reduce los intereses de 304.500 € a 224.700 €, aunque el anticipo a fábrica eleve el saldo medio. Un retraso de tres meses se come buena parte de ese ahorro.
En resumen
La construcción industrializada puede acortar plazos y abaratar el coste financiero de una promoción, pero cambia la forma de financiarla: el dinero sale antes, hacia la fábrica, y la garantía tarda en llegar al solar. Las novedades de octubre y noviembre de 2026, la hipoteca mobiliaria sobre componentes, los avales ICO y las ayudas del PERTE, ayudan a cubrir ese hueco, pero no eliminan el riesgo de fabricante ni la necesidad de un calendario realista.
¿Estás valorando una promoción con construcción industrializada? Estudia tu proyecto con nosotros.
Prestamo Capital (Ondara Capital, S.L.) es prestamista inmobiliario e intermediario de crédito inmobiliario, inscrito en el Banco de España con el código D552. Este artículo es informativo. Cada préstamo es análisis único. No constituye oferta vinculante ni asesoramiento financiero.